


Zrozum czym jest LTV i popraw warunki swojego kredytu
Chcesz sprawdzić, jaką część wartości nieruchomości sfinansujesz kredytem? Kalkulator LTV pokazuje tę proporcję oraz oblicza wkład własny w złotych i procentach. Wynik pomaga porównać warianty finansowania, ale nie przesądza o uzyskaniu kredytu.
Jak korzystać z kalkulatora LTV?
Podaj wartość nieruchomości oraz kwotę kredytu. Na ich podstawie kalkulator obliczy:
- LTV w procentach — udział kredytu w wartości nieruchomości;
- wkład własny w złotych — różnicę między podaną wartością nieruchomości a kwotą kredytu;
- wkład własny w procentach — udział tej różnicy w wartości nieruchomości.
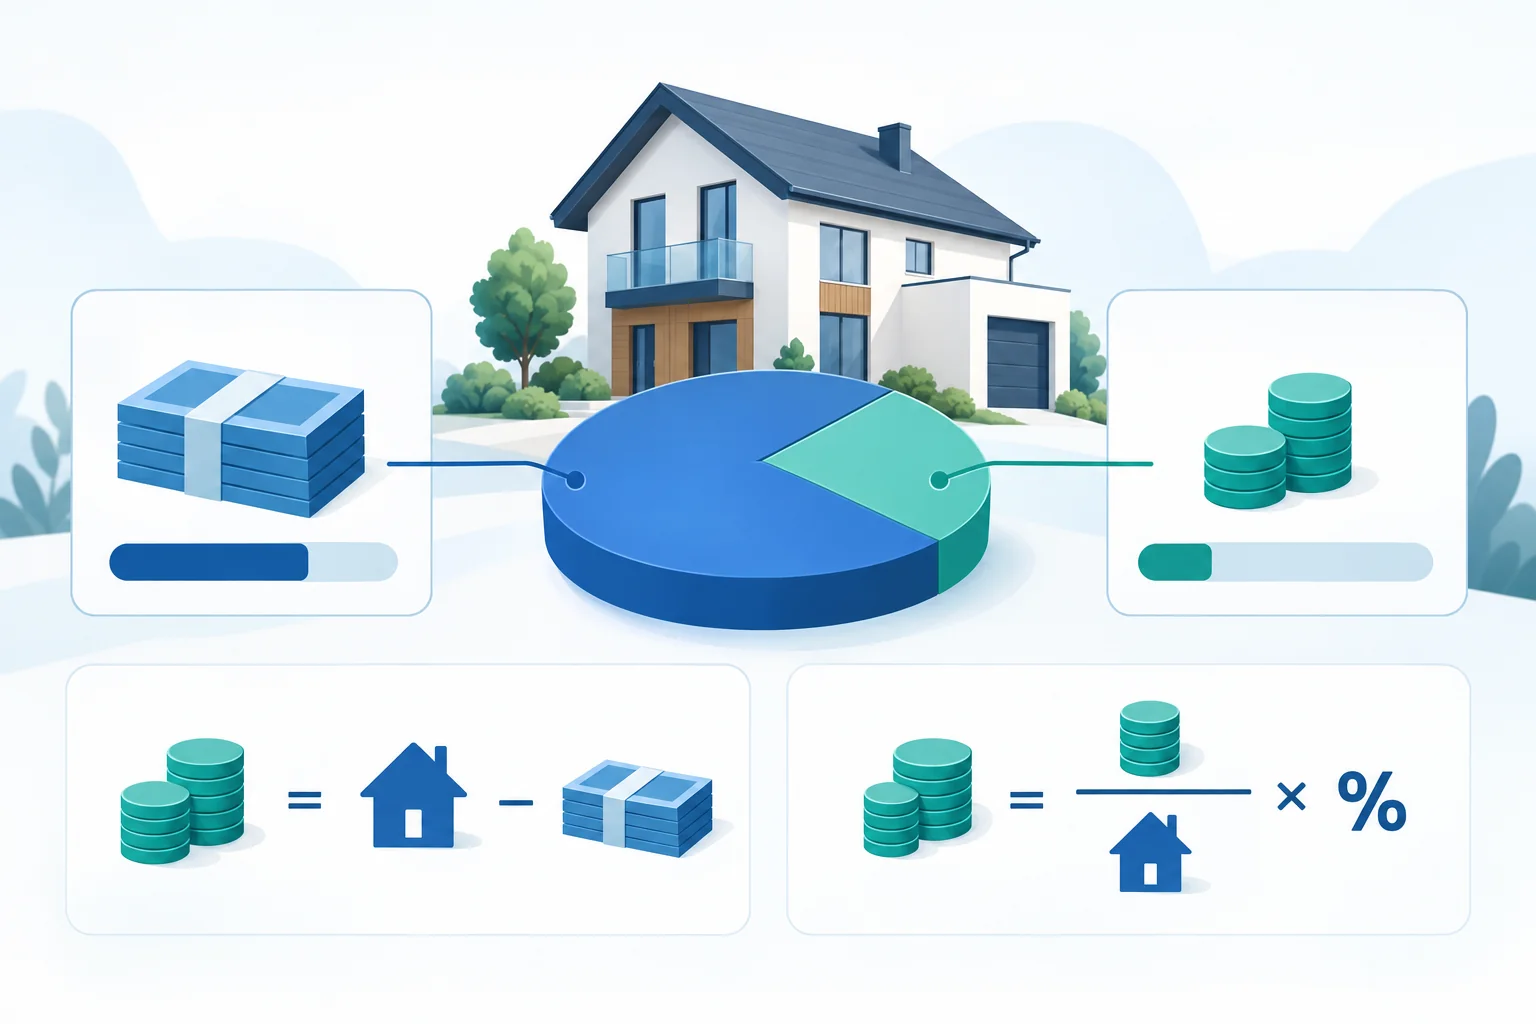
Wykres kołowy obrazuje proporcję kwoty kredytu do wkładu własnego. Możesz zmieniać kwotę kredytu i sprawdzać, jak zmieniają się te udziały.
Kalkulator daje szacunek matematyczny, a nie ocenę zdolności kredytowej ani decyzję banku. Wkład własny jest tu obliczany w uproszczonym modelu: jako część wartości nieruchomości, której nie pokrywa kredyt.
Jak obliczyć LTV? Wzór i przykład
LTV to skrót od angielskiego loan to value. Oznacza relację kwoty kredytu do wartości nieruchomości. Aby obliczyć wskaźnik, podziel kwotę kredytu przez wartość nieruchomości, a następnie pomnóż wynik przez 100%.
LTV = kwota kredytu / wartość nieruchomości × 100%
Załóżmy, że nieruchomość jest warta 600 000 zł, a planowany kredyt wynosi 480 000 zł. Obliczenie wygląda tak:
- Dzielisz kwotę kredytu przez wartość nieruchomości: 480 000 / 600 000 = 0,8.
- Zamieniasz wynik na procenty: 0,8 × 100% = 80%.
480 000 / 600 000 × 100% = 80% LTV
Kredyt odpowiada więc 80% wartości nieruchomości. Pozostałe 20% to wkład własny w przyjętym, uproszczonym modelu.
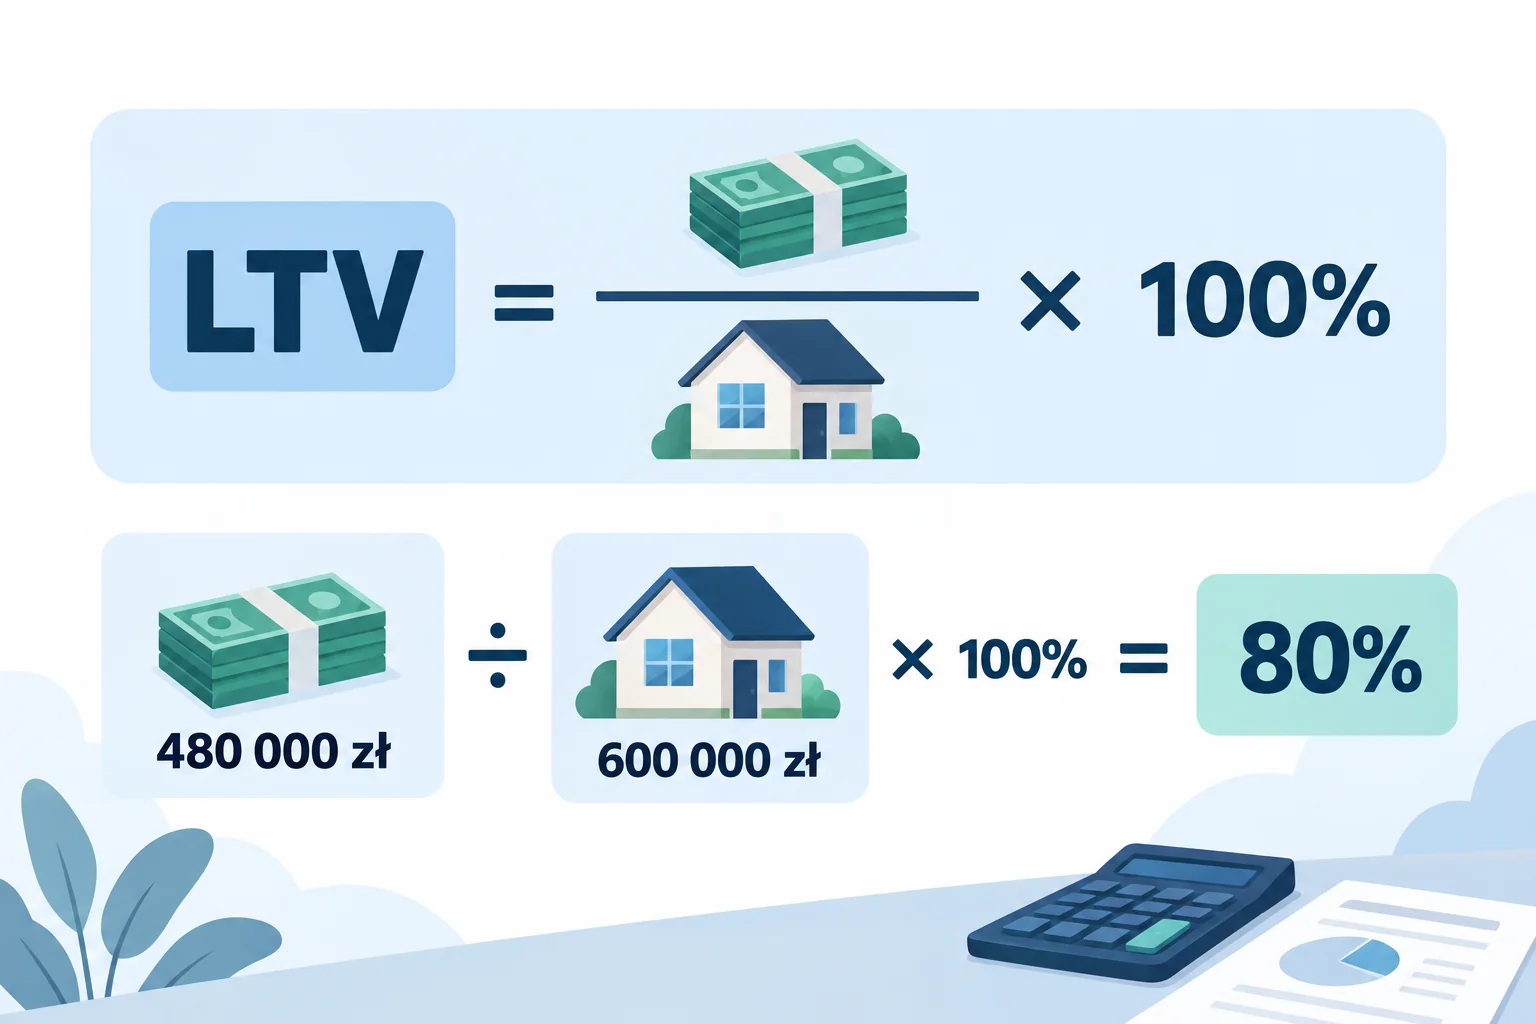
To przykład ilustracyjny. Wartość nieruchomości przyjęta przez bank może różnić się od ceny zakupu, dlatego LTV ustalone przez bank nie zawsze będzie takie samo jak wynik obliczony na podstawie ceny z ogłoszenia lub umowy.
Jak obliczyć wkład własny w złotych i procentach?
W tym samym modelu wkład własny obliczysz, odejmując kwotę kredytu od wartości nieruchomości:
Wkład własny w zł = wartość nieruchomości − kwota kredytu
Dla powyższego przykładu:
600 000 zł − 480 000 zł = 120 000 zł
Aby wyrazić wkład własny procentowo, podziel tę kwotę przez wartość nieruchomości:
Wkład własny w % = wkład własny w zł / wartość nieruchomości × 100% = 100% − LTV
Zatem:
120 000 / 600 000 × 100% = 20%
Możesz też obliczyć to krócej: 100% − 80% = 20%.
Wkład własny możesz również obliczyć w kalkulatorze wkładu własnego.
Pamiętaj, że wyliczone 120 000 zł nie obejmuje dodatkowych kosztów zakupu i kredytu, takich jak opłaty notarialne, podatki czy wycena nieruchomości. Na te wydatki potrzebujesz osobnego budżetu — zależnie od rodzaju transakcji i warunków finansowania.
Co oznacza wynik LTV dla kredytu hipotecznego?
Niższe LTV oznacza, że kredyt finansuje mniejszą część wartości nieruchomości. Wyższe LTV oznacza większy udział finansowania kredytem, a mniejszy udział wkładu własnego.
Dla nieruchomości wartej 600 000 zł porównanie wygląda następująco:
| Kwota kredytu | LTV | Wkład własny w zł | Wkład własny w % |
|---|---|---|---|
| 420 000 zł | 70% | 180 000 zł | 30% |
| 480 000 zł | 80% | 120 000 zł | 20% |
| 540 000 zł | 90% | 60 000 zł | 10% |
Wartości są ilustracyjne i nie przedstawiają warunków konkretnej oferty bankowej.
LTV może wpływać na dostępność i warunki ofert, ale sam wskaźnik nie pozwala obliczyć oprocentowania, raty ani RRSO. Nie ma też jednego poziomu LTV, który gwarantuje korzystne finansowanie lub pozytywną decyzję. Warunki zależą m.in. od banku, nieruchomości i sytuacji kredytobiorcy.
Po porównaniu wariantów wkładu własnego możesz sprawdzić wpływ kwoty kredytu na miesięczną ratę w kalkulatorze rat kredytu hipotecznego. Do takiej symulacji potrzebne będą również założenia dotyczące oprocentowania, okresu spłaty i rodzaju rat.
LTV powyżej 100% oznacza, że wpisana kwota kredytu przewyższa podaną wartość nieruchomości. Sprawdź wtedy poprawność danych. Sam wynik matematyczny nie potwierdza możliwości uzyskania takiego finansowania.
Podsumowanie: co sprawdzić po obliczeniu LTV?
Zanim wykorzystasz wynik do planowania kredytu, sprawdź:
- czy kwota kredytu i wartość nieruchomości zostały wpisane poprawnie;
- czy przyjęta wartość jest ceną zakupu, czy wartością zaakceptowaną przez bank;
- czy dysponujesz środkami odpowiadającymi obliczonemu wkładowi własnemu;
- czy masz osobny budżet na koszty transakcji i kredytu.
LTV opisuje proporcję finansowania, a nie zdolność kredytową ani pełny koszt kredytu. Wynik kalkulatora jest orientacyjny; ostateczne warunki zależą od oceny banku i zdolności kredytobiorcy.
