


Oszacuj, na jaki kredyt hipoteczny Cię stać
Ile możesz pożyczyć na mieszkanie przy swoich dochodach i obecnych zobowiązaniach? Sama wysokość wynagrodzenia nie wystarczy, żeby to ocenić. Znaczenie mają również liczba osób w gospodarstwie domowym, spłacane raty, przyznane limity kredytowe, oprocentowanie i okres spłaty.
Kalkulator zdolności kredytowej pomaga połączyć te dane w orientacyjny wynik. Pozwala też sprawdzić, jak dostępna kwota kredytu może zmienić się przy niższym oprocentowaniu, wyższym dochodzie lub redukcji zadłużenia. Najważniejsze jest jednak rozróżnienie dwóch rzeczy: kwoty, którą potencjalnie możesz pożyczyć, oraz raty, którą możesz bezpiecznie spłacać.
Co pokazuje kalkulator zdolności kredytowej?
Kalkulator przedstawia dwa główne wyniki:
- Szacowaną maksymalną kwotę kredytu hipotecznego — orientacyjny kapitał możliwy do spłaty przy podanych danych i założeniach obliczeń.
- Szacowaną maksymalną miesięczną ratę — oszacowane miesięczne obciążenie, które stanowi podstawę do wyliczenia dostępnej kwoty kredytu.
Oprócz wariantu bazowego możesz porównać scenariusze niższego oprocentowania, wyższego dochodu oraz redukcji zadłużenia. Obejmują one trzy obniżki oprocentowania — o 0,25, 0,50 i 0,75 punktu procentowego — trzy podwyżki dochodu — o 500, 1000 i 1500 zł netto miesięcznie — oraz zmniejszenie sumy obecnych rat o 25%, 50% i 100%. W scenariuszach redukcji zadłużenia przyznane limity kredytowe pozostają bez zmian.
Takie zestawienie pomaga odpowiedzieć na konkretne pytania: czy niewielka zmiana oprocentowania istotnie zwiększa dostępny kredyt? Jaką różnicę może zrobić podwyżka? Czy planowany zakup wymaga zmniejszenia innych zobowiązań?
Wynik kalkulatora jest orientacyjny. Nie stanowi oferty bankowej, decyzji kredytowej ani gwarancji finansowania. Ostateczną zdolność i warunki kredytu ustala bank po sprawdzeniu Twojej sytuacji oraz dokumentów.
Jakie dane wpisać do kalkulatora zdolności kredytowej?
Wpisuj dane całego gospodarstwa domowego zgodnie z opisem pól. Nie pomniejszaj samodzielnie dochodu o raty, jeśli podajesz je później w osobnej pozycji — mogłoby to prowadzić do podwójnego uwzględnienia tego samego obciążenia.
| Pole formularza | Co wpisać | Dlaczego ma znaczenie |
|---|---|---|
| Liczba osób w gospodarstwie domowym | Wszystkich domowników, w tym osoby pozostające na utrzymaniu | Liczba osób wpływa na szacowane koszty życia |
| Miesięczny dochód netto gospodarstwa | Łączny miesięczny dochód po podatkach i obowiązkowych składkach | To punkt wyjścia do oceny możliwości spłaty |
| Suma miesięcznych rat obecnych kredytów | Łączną kwotę aktualnie spłacanych rat miesięcznych | Obecne zobowiązania ograniczają przestrzeń na nową ratę |
| Kwota przyznanych limitów kredytowych | Łączną wysokość przyznanych limitów na kartach i w rachunkach | Nawet niewykorzystany limit może obciążać zdolność |
| Roczne oprocentowanie kredytu | Oprocentowanie nominalne w skali roku | Wpływa na ratę przypadającą na określoną kwotę kredytu |
| Okres spłaty w latach | Planowaną liczbę lat spłaty | Wpływa na dostępną kwotę; do oceny zdolności kalkulator przyjmuje najwyżej 25 lat |
Dochód: kwota to nie wszystko
Jeśli prowadzisz gospodarstwo z drugą osobą, uwzględnij dochody zgodnie z rzeczywistą sytuacją. Pamiętaj jednak, że dochód gospodarstwa nie zawsze jest równy dochodowi, który bank zaakceptuje przy wspólnym wniosku.
Bank może inaczej oceniać wynagrodzenie z umowy o pracę, działalności gospodarczej czy umów cywilnoprawnych. Znaczenie mają m.in. regularność wpływów, okres uzyskiwania dochodu i możliwość jego udokumentowania. Jednorazowa premia nie musi być traktowana tak samo jak stałe wynagrodzenie.
Limity: podaj przyznaną kwotę, nie tylko zadłużenie
Jeśli masz kartę z limitem 10 000 zł, ale wykorzystujesz z niej 800 zł, w polu dotyczącym przyznanych limitów wpisujesz 10 000 zł.
Niewykorzystany limit również może wpływać na zdolność, ponieważ daje możliwość zaciągnięcia dodatkowego zadłużenia. Kalkulator dolicza do miesięcznych zobowiązań 1/11 sumy przyznanych limitów — przy limicie 10 000 zł jest to około 909,09 zł. Nie zamieniaj go samodzielnie na „ratę” — podaj dane w przeznaczonych do tego polach. Bank może stosować inny sposób przeliczania limitów.
Oprocentowanie: nominalne, a nie RRSO
Do obliczeń wpisz roczne oprocentowanie nominalne. RRSO nie jest jego zamiennikiem: uwzględnia szerszy zestaw kosztów kredytu i służy do porównywania ofert.
Wpisana stopa jest parametrem symulacji, a nie prognozą na cały okres spłaty. Przy oprocentowaniu zmiennym może się zmieniać, a przy okresowo stałym pozostaje ustalona tylko przez okres wskazany w umowie.
Dane do odtworzenia porównania w narzędziu
Aby porównać scenariusze na jednym zestawie danych, wpisz do kalkulatora następujące parametry:
| Parametr | Wartość przykładowa |
|---|---|
| Liczba osób | 2 |
| Miesięczny dochód netto | 9000 zł |
| Obecne raty | 500 zł miesięcznie |
| Przyznane limity kredytowe | 10 000 zł |
| Oprocentowanie nominalne | 7% rocznie |
| Okres spłaty | 25 lat |
Zapisz wyświetloną maksymalną ratę i maksymalną kwotę kredytu. To wyniki bazowe do dalszych porównań — nie zastępuj ich samodzielnie przyjętym limitem raty. Podane dane nie przesądzają o akceptacji wniosku przez bank.
Metodologia: jak kalkulator oblicza zdolność kredytową?
Obliczenie zdolności obejmuje dwa odrębne etapy: ustalenie maksymalnej raty na podstawie budżetu gospodarstwa oraz przeliczenie tej raty na kwotę kredytu. Kalkulator korzysta ze stałych kosztów utrzymania i rat równych, a okres uwzględniany przy wyliczaniu zdolności ogranicza do 25 lat.
To uproszczony model do planowania budżetu, a nie odwzorowanie zasad konkretnego banku. Przyjęte koszty utrzymania nie muszą odpowiadać Twoim rzeczywistym wydatkom. Dlatego wynik warto porównać z własnym budżetem, zanim wykorzystasz go w planie zakupu.
| Element metodologii | Założenie kalkulatora | Przykład dla podanych danych |
|---|---|---|
| Koszty utrzymania | 700 zł na każdą osobę oraz 800 zł łącznie na rachunki i koszty mieszkania | 2 × 700 zł + 800 zł = 2200 zł miesięcznie |
| Miesięczne zobowiązania | Suma obecnych rat powiększona o 1/11 przyznanych limitów kredytowych | 500 zł + 10 000 zł / 11 ≈ 1409,09 zł |
| Maksymalna rata | Połowa dochodu pomniejszona o zobowiązania, jeśli druga połowa wystarcza na przyjęte koszty utrzymania; w pozostałych przypadkach dochód pomniejszony o koszty utrzymania i zobowiązania | 4500 zł > 2200 zł, więc rata wynosi 4500 zł − 1409,09 zł ≈ 3090,91 zł |
| Maksymalna kwota kredytu | Odwrócony wzór na ratę równą, przy miesięcznej stopie równej oprocentowaniu nominalnemu podzielonemu przez 12 i okresie nie dłuższym niż 300 miesięcy | Rata około 3090,91 zł, oprocentowanie 7% rocznie i 300 miesięcy spłaty |
Krok 1: koszty utrzymania i obecne zobowiązania
Kalkulator przyjmuje miesięczny koszt utrzymania według wzoru: 700 zł × liczba osób + 800 zł. Dla jednej osoby jest to 1500 zł, dla dwóch 2200 zł, a dla trzech 2900 zł. To stałe założenie obliczeń, nie rekomendowany budżet domowy.
Następnie sumuje obciążenia: miesięczne zobowiązania = obecne raty + przyznane limity / 11. Uwzględnia pełną przyznaną kwotę limitów, niezależnie od tego, jaka część została wykorzystana.
Krok 2: maksymalna miesięczna rata
Jeżeli połowa miesięcznego dochodu jest większa od przyjętych kosztów utrzymania, kalkulator stosuje wzór: maksymalna rata = dochód / 2 − miesięczne zobowiązania. W ten sposób przed odjęciem obecnych zobowiązań na spłatę przeznacza najwyżej połowę dochodu.
Jeżeli połowa dochodu jest równa kosztom utrzymania lub od nich niższa, obowiązuje drugi wzór: maksymalna rata = dochód − koszty utrzymania − miesięczne zobowiązania. Pozwala on pozostawić w budżecie co najmniej kwotę kosztów utrzymania przyjętą w modelu, o ile dochód wystarcza na pokrycie obciążeń.
W naszym przykładzie połowa dochodu to 4500 zł, a koszty utrzymania wynoszą 2200 zł. Obowiązuje więc pierwszy wariant: 9000 zł / 2 − 500 zł − 10 000 zł / 11 ≈ 3090,91 zł maksymalnej raty. Obliczenia wykonywane są na pełnych wartościach; podane kwoty zaokrąglono do groszy.
Krok 3: przeliczenie raty na kwotę kredytu
Kalkulator stosuje odwrócony wzór na ratę równą. Miesięczna stopa procentowa to r = oprocentowanie roczne w procentach / 1200, a liczba rat to n = mniejsza z wartości: okres w latach × 12 lub 300. Wpisanie okresu dłuższego niż 25 lat nie zwiększa więc zdolności w tym narzędziu.
Kwota kredytu = maksymalna rata × [(1 + r)n − 1] / [r × (1 + r)n].
Jeżeli wyliczona kwota kredytu jest ujemna, kalkulator przyjmuje zdolność równą 0 zł. Oznacza to, że według założeń modelu w budżecie nie ma miejsca na nowy kredyt. Maksymalna rata jest wynikiem wcześniejszego etapu obliczeń i przy zbyt dużych obciążeniach może mieć wartość ujemną.
Każdy scenariusz porównawczy korzysta z tych samych wzorów. Zmienia się tylko wskazany parametr: oprocentowanie, dochód albo suma obecnych rat. Dzięki temu różnice wynikają ze zmiany danych, a nie ze zmiany sposobu liczenia.
Jak rozumieć maksymalną kwotę kredytu i maksymalną ratę?
Zależność między danymi a wynikiem można przedstawić następująco:
Dochód i obciążenia gospodarstwa → oszacowana przestrzeń na ratę → kwota kredytu przy podanym oprocentowaniu i okresie uwzględnianym w obliczeniach, maksymalnie 25 lat.
Najpierw trzeba oszacować, jaka część budżetu może służyć spłacie nowego zobowiązania. Następnie można obliczyć, jaki kapitał odpowiada takiej racie przy określonych warunkach.
Nie oznacza to, że kalkulator odtwarza politykę konkretnego banku. Wynik zależy od przyjętego modelu, a banki mogą stosować inne koszty utrzymania, bufory i zasady oceny dochodów.
Maksymalna rata nie oznacza raty bezpiecznej dla Ciebie
Maksymalna rata jest wynikiem obliczeń, nie zaleceniem, by właśnie tyle przeznaczać na kredyt.
Odnieś wynik narzędzia do własnych wydatków. Jeśli potrzebujesz dodatkowych środków na leczenie, nieregularne wydatki lub budowanie rezerwy, Twoja własna granica może być niższa.
Sprawdź więc dwa budżety:
- bieżący — czy rata mieści się w obecnych dochodach i wydatkach;
- ostrożnościowy — czy poradzisz sobie przy większych kosztach życia, przejściowym spadku dochodu lub wzroście raty.
Nie zakładaj, że nadwyżka wynikająca z kalkulatora jest w całości wolną gotówką.
Kwota kredytu to nie cena mieszkania
Szacowana zdolność dotyczy kredytu, a nie całego budżetu zakupu.
Jeśli planujesz pożyczyć 400 000 zł i masz 100 000 zł oszczędności, nie oznacza to automatycznie, że możesz przeznaczyć 500 000 zł na cenę nieruchomości. Część środków może być potrzebna na koszty transakcji, opłaty związane z kredytem, wykończenie i rezerwę finansową.
Jak niższe oprocentowanie zmienia zdolność kredytową?
Przy tej samej maksymalnej racie niższe oprocentowanie pozwala spłacać większy kapitał. Mniejsza część płatności przypada wtedy na odsetki. W kalkulatorze oprocentowanie nie zmienia maksymalnej raty — wpływa na przeliczenie jej na kwotę kredytu.
Kalkulator porównuje wariant bazowy z oprocentowaniem niższym o:
- 0,25 punktu procentowego — z 7% do 6,75%;
- 0,50 punktu procentowego — z 7% do 6,50%;
- 0,75 punktu procentowego — z 7% do 6,25%.
Punkt procentowy nie oznacza tego samego co procent. Spadek z 7% do 6,50% to obniżka o 0,50 p.p., a nie o 0,50%.
Jak odtworzyć porównanie w kalkulatorze?
Wprowadź bazowe dane z tabeli: dwie osoby, 9000 zł dochodu netto, 500 zł obecnych rat, 10 000 zł przyznanych limitów, oprocentowanie 7% i okres 25 lat. Zapisz maksymalną ratę oraz maksymalną kwotę kredytu wyświetlone przez narzędzie.
Następnie odczytaj wyniki trzech scenariuszy niższego oprocentowania. Jeśli sprawdzasz je przez ponowne wypełnienie formularza, zmieniaj wyłącznie oprocentowanie: kolejno na 6,75%, 6,50% i 6,25%. Pozostałe dane pozostaw bez zmian.
Przyrost kwoty kredytu = kwota w danym scenariuszu − kwota bazowa z kalkulatora. Nie przyjmuj osobnego limitu raty na potrzeby tego porównania. Dla przykładowych danych maksymalna rata w każdym z tych wariantów wynosi około 3090,91 zł.
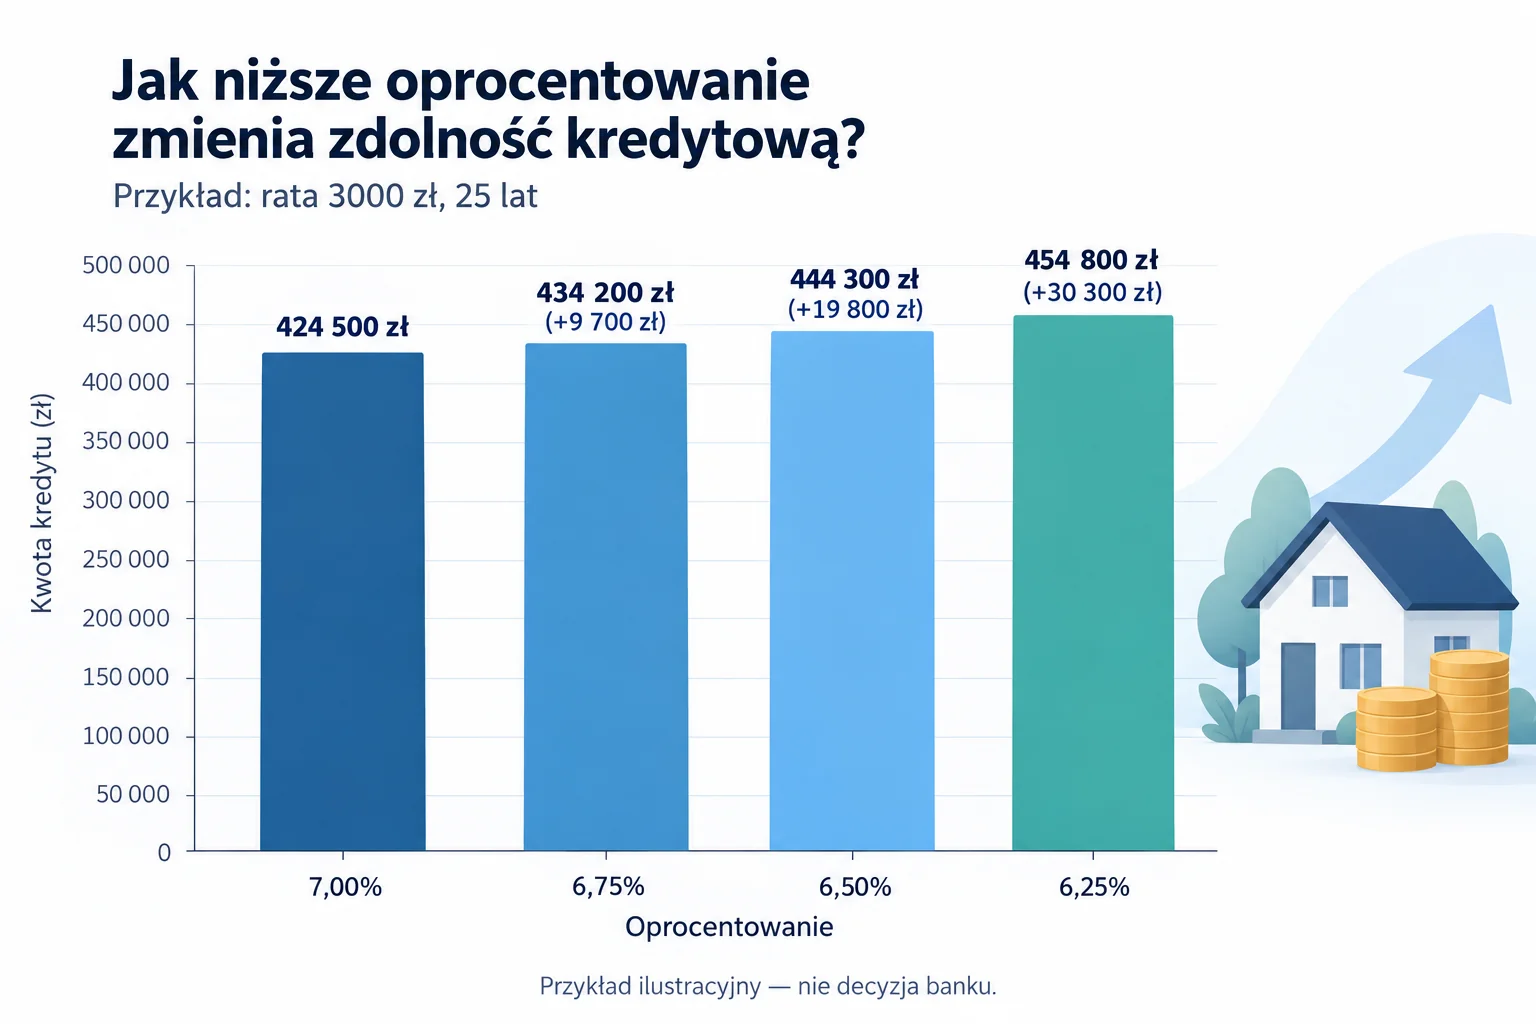
W każdym wariancie zmieniamy tylko oprocentowanie. Dzięki temu widać jego wpływ na kwotę kredytu, bez mieszania go ze zmianą dochodu czy okresu spłaty.
Te scenariusze nie zapowiadają obniżek stóp procentowych ani dostępności konkretnej oferty. Pokazują wrażliwość wyniku na jeden parametr.
Jak wyższy dochód wpływa na dostępną kwotę kredytu?
Druga grupa scenariuszy pokazuje zmianę dochodu netto gospodarstwa:
- z 9000 zł do 9500 zł, czyli o 500 zł miesięcznie;
- z 9000 zł do 10 000 zł, czyli o 1000 zł miesięcznie;
- z 9000 zł do 10 500 zł, czyli o 1500 zł miesięcznie.
Liczba domowników, obecne raty, przyznane limity, oprocentowanie i okres spłaty pozostają bez zmian.
Wyższy dochód może zwiększyć przestrzeń na ratę, ale nie oznacza, że każda dodatkowa złotówka zostanie przeznaczona na obsługę kredytu. W modelu zależy to od relacji połowy dochodu do przyjętych kosztów utrzymania. Dla naszego przykładu połowa dochodu przekracza te koszty we wszystkich wariantach, dlatego każda podwyżka zwiększa maksymalną ratę o połowę swojej wartości.
Jak sprawdzić wpływ podwyżki?
Dla tego samego wariantu bazowego odczytaj z narzędzia maksymalną ratę i kwotę kredytu przy dochodach 9500, 10 000 i 10 500 zł. Jeśli przeliczasz warianty ręcznie w formularzu, za każdym razem zmieniaj tylko dochód.
W tym przykładzie podwyżki o 500, 1000 i 1500 zł zwiększają maksymalną ratę odpowiednio o 250, 500 i 750 zł. Otrzymujemy więc raty około 3340,91 zł, 3590,91 zł i 3840,91 zł wobec bazowych 3090,91 zł. Te kwoty wynikają z modelu kalkulatora, nie z indywidualnej oceny bankowej.
Przy niezmienionym oprocentowaniu i okresie kwota kredytu rośnie proporcjonalnie do maksymalnej raty. Każdy przyrost odnoś do dochodu bazowego 9000 zł, nie do poprzedniego wariantu.
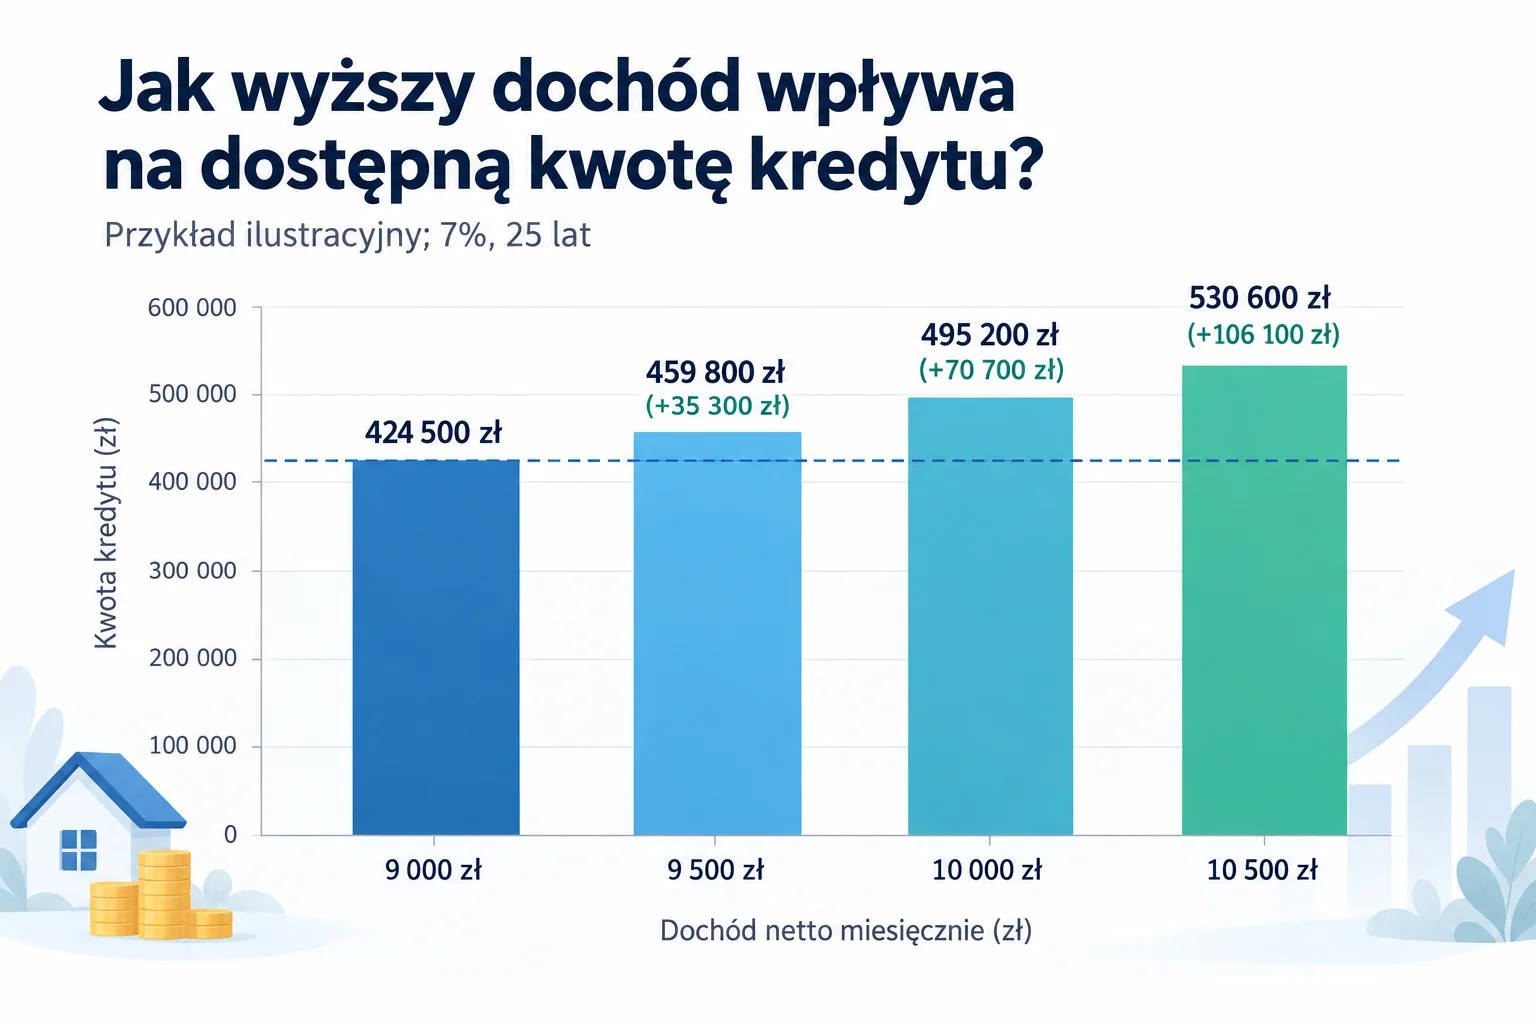
W praktyce bank sprawdzi nie tylko nową kwotę dochodu, lecz także jej źródło i trwałość. Podwyżka stałego wynagrodzenia, dodatkowe zlecenie i jednorazowa premia mogą zostać ocenione inaczej. Sama deklaracja wyższego dochodu nie oznacza więc automatycznego wzrostu zdolności o wskazaną kwotę.
Jak redukcja zadłużenia wpływa na wynik?
Interfejs pokazuje również scenariusze redukcji zadłużenia. To osobna grupa porównań, obok niższego oprocentowania i wyższego dochodu. Kalkulator zmniejsza w nich sumę miesięcznych rat obecnych kredytów o 25%, 50% i 100%. Nie zmienia przy tym przyznanych limitów kredytowych.
Scenariusze dotyczą spadku miesięcznego obciążenia ratami, a nie samego salda zadłużenia. Spłata części kapitału kredytu nie musi obniżyć miesięcznej raty, a spłata salda karty nie jest tym samym co obniżenie lub zamknięcie jej limitu.
Aby odtworzyć scenariusze, wróć do danych bazowych i zmień tylko sumę obecnych rat. Dla przykładowego gospodarstwa punktem wyjścia jest 500 zł miesięcznie. Po redukcji o 25% wpisz 375 zł, po redukcji o 50% — 250 zł, a po redukcji o 100% — 0 zł. Przyznane limity pozostaw na poziomie 10 000 zł.
Każda złotówka zmniejszenia obecnych rat zwiększa w tym modelu maksymalną ratę nowego kredytu o złotówkę. Dla naszego przykładu daje to wzrost o 125, 250 i 500 zł, czyli maksymalne raty około 3215,91 zł, 3340,91 zł i 3590,91 zł. Zapisz odpowiadające im kwoty kredytu i porównaj je z wynikiem bazowym.
Jak porównywać scenariusze, żeby nie przecenić wyniku?
Najbardziej użyteczne porównanie to takie, w którym wiesz, co dokładnie się zmieniło. Zacznij od zapisania wariantu bazowego: danych wejściowych, maksymalnej raty i maksymalnej kwoty kredytu.
Każdy przyrost odnoś do tej samej bazy
Jeśli scenariusz pokazuje wzrost dostępnej kwoty, sprawdź, czy chodzi o różnicę względem wyniku początkowego. Nie dodawaj do siebie kolejnych przyrostów z jednej tabeli — przedstawiają alternatywne warianty, a nie następujące po sobie etapy.
Nie sumuj automatycznie wpływu kilku zmian
Wzrost kwoty kredytu po jednoczesnej podwyżce dochodu, obniżce oprocentowania i redukcji zobowiązań nie musi być równy sumie przyrostów pokazanych osobno.
Przy niższym oprocentowaniu dodatkowa przestrzeń na ratę przekłada się na inną kwotę kapitału. Z kolei wpływ podwyżki dochodu zależy od tego, który wariant wzoru na maksymalną ratę ma zastosowanie. Aby sprawdzić połączony efekt, zmień odpowiednie parametry i wykonaj nowe obliczenie.
Oddziel maksimum od kwoty, której potrzebujesz
Jeżeli szacowana zdolność przewyższa kwotę potrzebną do zakupu, warto analizować przede wszystkim ratę i koszt rzeczywiście potrzebnego kredytu. Maksymalny wynik nie jest celem, do którego trzeba wykorzystać cały limit.
Sprawdź też relację kredytu do wartości nieruchomości w kalkulatorze LTV, a potrzebne środki własne oszacuj w kalkulatorze wkładu własnego.
Dłuższy okres oceniaj razem z kosztem
Wydłużenie spłaty zwykle obniża ratę danej kwoty kredytu i może zwiększyć dostępne finansowanie. Jednocześnie kapitał jest spłacany wolniej, co przy porównywalnym oprocentowaniu zwiększa łączną sumę odsetek. W tym kalkulatorze okres przyjmowany do oceny zdolności nie przekracza 25 lat — wpisanie 30 lat nie zwiększy wyniku względem 25 lat przy tych samych pozostałych danych.
Po oszacowaniu zdolności możesz porównać ratę i koszt potrzebnej kwoty dla różnych okresów spłaty w kalkulatorze hipotecznym na PlanHipoteczny.pl. Zachowaj tę samą kwotę kredytu i oprocentowanie, a zmieniaj tylko okres. Porównaj zarówno ratę, jak i sumę odsetek; obliczenia przy stałym oprocentowaniu przez cały okres są symulacją, nie prognozą kosztu konkretnej umowy.
Dlaczego bank może wyliczyć inną zdolność?
Kalkulator porządkuje podstawowe dane, natomiast bank analizuje szerszy zestaw informacji i weryfikuje dokumenty. Różnica między wynikiem narzędzia a oceną banku nie musi oznaczać błędu.
Najważniejsze przyczyny rozbieżności to:
- Koszty utrzymania gospodarstwa. Bank może przyjąć inne wydatki minimalne lub uwzględnić dodatkowe obciążenia.
- Sposób akceptacji dochodu. Może brać pod uwagę średnią z określonego okresu, tylko część zmiennych składników albo wymagać dłuższej historii wpływów.
- Ocena limitów kredytowych. Przyznane limity kart i rachunków mogą być przeliczane na miesięczne obciążenie według różnych zasad.
- Historia spłaty zobowiązań. Terminowość płatności i informacje w bazach kredytowych wpływają na ocenę ryzyka.
- Wiek kredytobiorców. Może ograniczać dostępny okres spłaty.
- Wkład własny i nieruchomość. Znaczenie mają m.in. relacja kredytu do wartości zabezpieczenia, wycena oraz akceptacja nieruchomości przez bank.
- Bufory i wewnętrzne zasady oceny. Bank może sprawdzać możliwość spłaty przy oprocentowaniu wyższym niż aktualnie oferowane i stosować dodatkowe ograniczenia.
Dlatego dwie osoby z takim samym dochodem mogą otrzymać różne oceny. Także to samo gospodarstwo może uzyskać odmienne wyniki w różnych bankach.
Kalkulator daje szacunek na podstawie wpisanych danych i przyjętych założeń. Bank weryfikuje sytuację, ocenia ryzyko i podejmuje decyzję kredytową.
Podsumowanie: checklista przed wykorzystaniem wyniku
Zanim oprzesz plan zakupu na wyniku kalkulatora, sprawdź:
- Czy liczba domowników obejmuje również osoby pozostające na utrzymaniu?
- Czy dochód netto jest kompletny, regularny i możliwy do udokumentowania?
- Czy wpisane zostały wszystkie obecne raty oraz pełne kwoty przyznanych limitów?
- Czy podane oprocentowanie jest nominalne, a nie RRSO?
- Czy pamiętasz, że kalkulator przyjmuje do oceny zdolności najwyżej 25 lat spłaty?
- Czy masz zapisane bazową maksymalną kwotę kredytu i maksymalną ratę odczytane z narzędzia?
- Czy scenariusze niższego oprocentowania, wyższego dochodu i redukcji zadłużenia porównujesz z tą samą bazą?
- Czy pamiętasz, że scenariusze redukcji zadłużenia zmniejszają obecne raty, a nie przyznane limity?
- Czy połączone zmiany parametrów zostały przeliczone ponownie?
- Czy planowana rata zostawia rezerwę na nieprzewidziane wydatki?
- Czy poza wkładem własnym masz środki na koszty zakupu i bufor finansowy?
Kalkulator zdolności kredytowej pomaga określić skalę możliwego finansowania i zrozumieć wpływ poszczególnych parametrów. Traktuj wynik jako punkt wyjścia do planowania kredytu hipotecznego — nie jako obietnicę finansowania ani zamiennik indywidualnej oceny banku.
