


Plan hipoteczny na Twoich warunkach – porównaj oferty i ciesz się oszczędnościami!
1. Porównywarka kredytów hipotecznych – sprawdź różne scenariusze
Dodaj własne warianty kredytu i porównaj raty, odsetki oraz całkowitą kwotę do spłaty. Każdemu wariantowi możesz przypisać inne parametry, a następnie zestawić wyniki obok siebie.
To narzędzie do symulacji Twoich założeń. Nie pobiera ani nie porównuje aktualnych ofert bankowych. W każdym wariancie zakłada stałe oprocentowanie przez cały analizowany okres.
Porównaj nie tylko kredyt z ratą, którą jesteś w stanie zapłacić, ale także taki, który pozostawia bezpieczny zapas na pozostałe wydatki. Okres spłaty, oprocentowanie i dodatkowe koszty mogą wpływać na Twój budżet przez wiele lat.
Kalkulator zapamiętuje ostatnie obliczenia. Możesz wrócić nawet za kilka dni i kontynuować od miejsca, w którym skończyłeś — na tym samym urządzeniu i w tej samej przeglądarce. Dane są zapisywane lokalnie w przeglądarce, w localStorage. Wyczyszczenie danych strony lub korzystanie z trybu prywatnego może uniemożliwić ich późniejsze odtworzenie.
2. Jak porównać warianty kredytu hipotecznego krok po kroku?
Najłatwiej zacząć od jednego scenariusza bazowego. Dopiero później zmieniaj poszczególne ustawienia. Dzięki temu zobaczysz nie tylko różnicę w wynikach, ale również jej przyczynę.
Utwórz wariant bazowy
Wprowadź parametry kredytu, który chcesz przeanalizować. Może to być zestaw własnych założeń albo warunki przepisane z otrzymanej propozycji finansowania.
Zwróć uwagę na jednostki widoczne przy polach:
| Parametr | Co określasz? | Na co uważać? |
|---|---|---|
| Kwota kredytu | Pożyczany kapitał, w złotych | To nie musi być pełna cena nieruchomości. |
| Oprocentowanie | Roczne oprocentowanie nominalne, w procentach | Nie wpisuj tutaj RRSO ani samej marży banku. |
| Okres spłaty | Czas spłaty w jednostce wskazanej przy polu | 25 lat to 300 miesięcy — nie zamieniaj tych wartości bez sprawdzenia etykiety. |
| Typ rat | Raty równe albo malejące | Zmiana wpływa na przebieg spłaty i sumę odsetek. |
| Prowizja | Dodatkowy koszt zgodnie z jednostką pola | Odróżnij procent od kwoty w złotych. |
| Opłaty comiesięczne | Powtarzalny koszt miesięczny, w złotych | Nie wpisuj tutaj jednorazowego kosztu jako opłaty ponoszonej co miesiąc. |
| Częstotliwość płatności | Jak często przypada rata | Porównuj wysokość płatności razem z jej częstotliwością. |
Przy prowizji szczególnie łatwo o pomyłkę. Jeśli pole określa procent kwoty kredytu, prowizja 2% od 400 000 zł oznacza 8 000 zł. Jeżeli pole wymaga kwoty w złotych, należy wpisać wartość pieniężną, a nie liczbę oznaczającą procent. Podstawę naliczania zawsze odczytaj z opisu pola — nie utożsamiaj jej automatycznie z ceną nieruchomości.
Dodaj kolejne warianty
Każdy wariant ma niezależne ustawienia. Możesz więc porównać na przykład:
- tę samą kwotę kredytu na 20, 25 i 30 lat;
- ten sam kredyt z ratami równymi oraz malejącymi;
- niższe oprocentowanie połączone z prowizją i wyższe oprocentowanie bez prowizji.
Na początek zmień tylko jeden parametr. Jeśli jednocześnie obniżysz kwotę kredytu, skrócisz okres i zmienisz oprocentowanie, zobaczysz efekt całego zestawu zmian, ale trudniej będzie ustalić, która z nich miała największe znaczenie.
Odczytaj wspólną tabelę wyników
Najpierw upewnij się, że ustawienia odpowiadają Twoim założeniom. Następnie porównaj pierwszą ratę, sumę odsetek, prowizję, opłaty oraz całkowitą kwotę do spłaty.
Jeśli chcesz najpierw przeanalizować pojedynczy scenariusz spłaty, wykorzystaj kalkulator rat kredytu hipotecznego.
Nie musisz kończyć analizy podczas jednej wizyty. Możesz sprawdzić dokumenty, omówić budżet domowy i wrócić do lokalnie zapisanych obliczeń w tej samej przeglądarce.
3. Przykład: kredyt na 20, 25 czy 30 lat?
Załóżmy, że potrzebujesz 400 000 zł finansowania. Chcesz sprawdzić wpływ okresu spłaty, dlatego wszystkie pozostałe parametry pozostawiasz bez zmian.
| Parametr | Wariant A | Wariant B | Wariant C |
|---|---|---|---|
| Kwota kredytu | 400 000 zł | 400 000 zł | 400 000 zł |
| Okres spłaty | 20 lat | 25 lat | 30 lat |
| Oprocentowanie roczne | 7% | 7% | 7% |
| Typ rat | Równe | Równe | Równe |
| Prowizja i opłaty | 0 zł | 0 zł | 0 zł |
| Częstotliwość płatności | Miesięczna | Miesięczna | Miesięczna |
To wyłącznie hipotetyczne ustawienia do symulacji. Nie opisują warunków dostępnych w bankach. Oprocentowanie 7% jest tutaj stałym założeniem na cały okres, a nie prognozą.
Po wprowadzeniu tych danych porównaj dwa wyniki: wysokość raty i sumę odsetek.
- 20 lat: najwyższa rata spośród tych trzech wariantów, ale najniższa suma odsetek.
- 25 lat: rata niższa niż przy 20 latach, lecz wyższy łączny koszt odsetkowy.
- 30 lat: najniższa rata, ale najwyższa suma odsetek przy pozostałych założeniach bez zmian.
Dłuższy okres rozkłada zwrot kapitału na więcej płatności. Jednocześnie zadłużenie pozostaje do spłaty przez dłuższy czas, co zwiększa koszt odsetek.
Nie oznacza to, że najkrótszy okres jest najlepszy dla każdego. Zestaw różnicę w racie z rzeczywistą nadwyżką w domowym budżecie. Uwzględnij nie tylko dzisiejsze rachunki, lecz także nieregularne wydatki, remonty czy czasowy spadek dochodów.
Niższy koszt odsetkowy nie powinien być oceniany w oderwaniu od bezpieczeństwa budżetu. Jeśli wyższa rata pochłania niemal całą miesięczną nadwyżkę, sam wynik kosztowy nie wystarcza do podjęcia decyzji.
4. Jak czytać tabelę wyników porównania?
Tabela pokazuje kilka różnych aspektów tego samego kredytu. Nie wszystkie pozycje oznaczają koszt, a nie każda niższa wartość automatycznie wskazuje korzystniejszy wariant.
| Pozycja | Co oznacza? | Jak ją interpretować? |
|---|---|---|
| Suma odsetek | Łączny koszt odsetkowy w całym symulowanym okresie | Porównuj ją przy uwzględnieniu kwoty kredytu, okresu i typu rat. |
| Prowizja | Koszt wynikający z ustawień wariantu | Sprawdź jej wartość oraz sposób i moment rozliczenia. |
| Suma opłat | Łączna wartość uwzględnionych opłat comiesięcznych | Mała opłata powtarzana przez wiele lat może dać znaczącą sumę. |
| Całkowita kwota do spłaty | Kapitał oraz koszty uwzględnione w modelu | Nie jest tym samym co sam koszt kredytu — obejmuje również zwrot pożyczonych pieniędzy. |
| RRSO | Roczna miara kosztu zależna od przepływów pieniężnych i ich terminów | Nie utożsamiaj jej z oprocentowaniem nominalnym. |
| Pierwsza rata | Początkowa płatność z podziałem na kapitał i odsetki | Pokazuje obciążenie na początku, nie cały przebieg spłaty. |
Całkowita kwota do spłaty a koszt finansowania
Jeżeli porównujesz różne kwoty kredytu, większa całkowita kwota do spłaty może wynikać przede wszystkim z większego pożyczonego kapitału.
Dlatego rozdziel dwa pytania:
- Ile pieniędzy łącznie oddasz w ramach danego wariantu?
- Ile ponad pożyczony kapitał wyniosą uwzględnione koszty finansowania?
To szczególnie ważne przy porównywaniu zakupu tańszej i droższej nieruchomości albo różnych poziomów wkładu własnego.
Pierwsza rata a miesięczny wydatek
Podział pierwszej raty na kapitał i odsetki pokazuje część kapitałowo-odsetkową. Opłaty comiesięczne mają osobną pozycję w zestawieniu kosztów — sama suma kapitału i odsetek ich nie opisuje.
Na potrzeby budżetu oddziel więc:
- ratę kapitałowo-odsetkową;
- dodatkowe opłaty ponoszone w danym miesiącu;
- jednorazowe wydatki związane z uruchomieniem kredytu.
Nie doliczaj jednak tej samej opłaty dwa razy. Przy odczytywaniu łącznej płatności sprawdź, czy dana pozycja jest już w niej zawarta.
Dlaczego RRSO wymaga dodatkowej uwagi?
Oprocentowanie nominalne służy do naliczania odsetek. RRSO uwzględnia szerzej koszt finansowania oraz to, kiedy następują wypłaty i płatności.
Znaczenie ma nie tylko wysokość prowizji, ale również sposób jej rozliczenia: zapłata na początku i sfinansowanie prowizji kredytem tworzą inne przepływy pieniężne. Podobnie istotne są terminy rat oraz opłat.
RRSO z symulacji odczytuj w granicach kosztów i terminów obsługiwanych przez model. Przed porównaniem z dokumentami bankowymi sprawdź, czy obejmują ten sam zestaw kosztów i ten sam sposób ich ponoszenia. Brak ubezpieczenia lub innej wymaganej opłaty w danych wejściowych może ograniczać porównywalność wyników.
Najważniejsza zasada: nie wybieraj wariantu wyłącznie na podstawie najniższej pierwszej raty.
5. Co pokazują wykresy spłaty kredytu?
Wykresy pomagają szybko dostrzec różnice między wariantami. Nie zastępują jednak tabeli kosztów — pokazują wybrane elementy spłaty.
Kapitał i odsetki w całym okresie
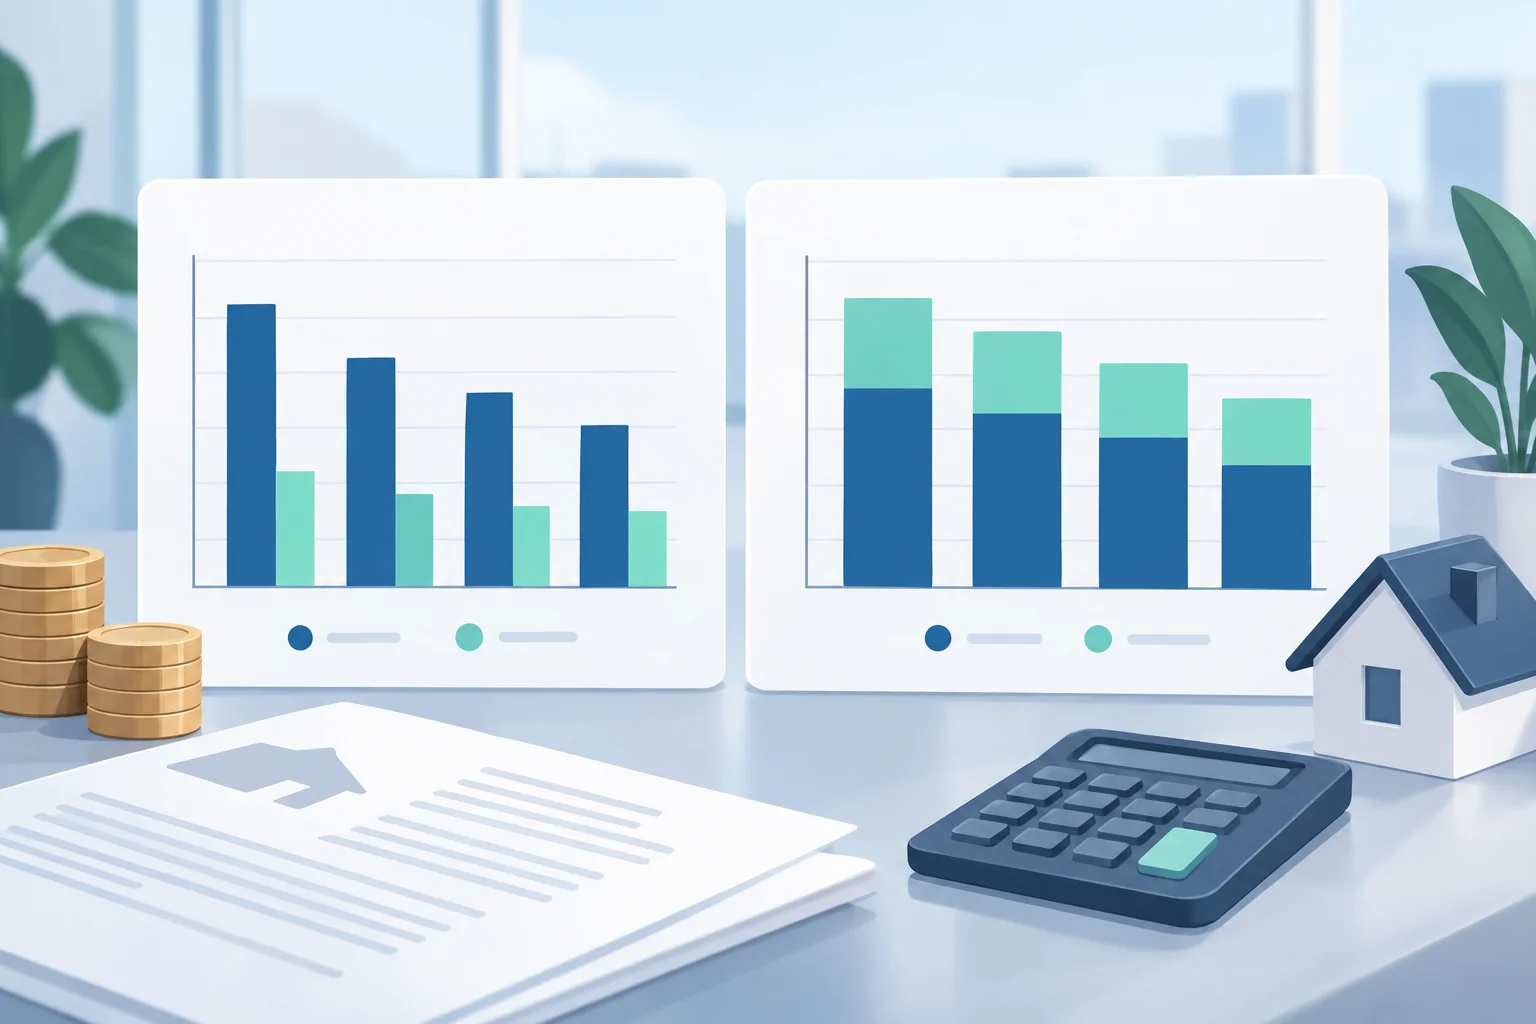
Każdy wariant jest przedstawiony jako słupek złożony z dwóch części:
- kapitału, czyli pożyczonej kwoty;
- sumy odsetek, czyli kosztu odsetkowego w analizowanym okresie.
Przy tej samej kwocie kredytu łatwo zobaczysz, który wariant generuje więcej odsetek.
Przy różnych kwotach finansowania zachowaj ostrożność. Wyższy słupek może wynikać z tego, że pożyczasz więcej, a nie z mniej korzystnych zasad naliczania kosztów.
Wykres kapitału i odsetek nie jest wykresem wszystkich kosztów. Nie odczytuj go jako pełnej kwoty do spłaty, jeśli nie obejmuje prowizji i dodatkowych opłat. Te pozycje sprawdzaj w tabeli.
Z czego składają się pierwsze raty?
Drugi wykres rozdziela pierwsze raty na część kapitałową i odsetkową.
- Część kapitałowa zmniejsza zadłużenie.
- Część odsetkowa jest kosztem korzystania z pozostającego do spłaty kapitału.
Dwie raty o zbliżonej wysokości mogą mieć różną strukturę. W jednym wariancie większa część płatności zmniejszy zadłużenie, a w drugim większa część pokryje odsetki.
Pierwsza rata nie przedstawia jednak całej historii kredytu. Wraz ze spłatą zadłużenia proporcje kapitału i odsetek się zmieniają. Przy ratach malejących zmienia się również wysokość kolejnych rat.
6. Raty równe czy malejące – jak działa symulacja?
Aby zobaczyć wpływ samego typu rat, ustaw w dwóch wariantach identyczną kwotę kredytu, okres, oprocentowanie, prowizję, opłaty i częstotliwość płatności. Zmień tylko raty równe na malejące.
Raty równe
Raty równe są obliczane wzorem annuitetowym. Przy stałym oprocentowaniu i regularnych okresach płatności część kapitałowo-odsetkowa pozostaje stała.
Zmienia się natomiast jej struktura:
- na początku większą część raty stanowią odsetki;
- z czasem rośnie udział spłacanego kapitału;
- malejące zadłużenie oznacza mniejszą kwotę odsetek w kolejnych ratach.
Stała część kapitałowo-odsetkowa nie oznacza automatycznie stałej wysokości wszystkich wydatków związanych z kredytem. Osobno trzeba uwzględnić dodatkowe opłaty.
Raty malejące
W ratach malejących część kapitałowa jest stała. Odsetki są naliczane od pozostałego zadłużenia, dlatego kolejne raty stają się niższe.
Przy tej samej kwocie, okresie, dodatnim oprocentowaniu i częstotliwości płatności oznacza to zwykle:
- wyższą pierwszą ratę niż w systemie rat równych;
- szybsze zmniejszanie zadłużenia;
- niższą sumę odsetek w całym okresie.
Niższy koszt odsetkowy wiąże się więc z większym obciążeniem na początku. Sprawdź, czy mieści się ono w Twoim budżecie z odpowiednią rezerwą.
Częstotliwość płatności też ma znaczenie
Częstotliwość wpływa na liczbę rat i terminy przepływów pieniężnych. Rata przypadająca częściej nie jest bezpośrednio porównywalna z ratą miesięczną tylko na podstawie pojedynczej kwoty.
Jeżeli zmieniasz częstotliwość, porównaj również obciążenie w tym samym przedziale czasu. Zwróć przy tym uwagę, że opłata comiesięczna i opłata pobierana przy każdej racie to dwa różne sposoby naliczania kosztu.
7. Jakie decyzje możesz sprawdzić w porównywarce?
Porównywarka jest najbardziej pomocna wtedy, gdy każdy wariant odpowiada na konkretne pytanie. Zamiast tworzyć przypadkowe zestawy ustawień, nazwij decyzję, którą chcesz przeanalizować.
Wszystkie poniższe kwoty, stopy i opłaty są hipotetyczne. Służą pokazaniu sposobu porównywania, a nie rekomendowaniu warunków kredytu.
Okres 20, 25 czy 30 lat
Pozostaw tę samą kwotę, oprocentowanie i typ rat. Zmieniaj wyłącznie czas spłaty.
Sprawdź, o ile zmienia się rata oraz jaką różnicę daje to w sumie odsetek. Następnie porównaj miesięczne obciążenie z nadwyżką, która faktycznie zostaje Ci po pokryciu pozostałych wydatków.
Nie wybierasz tu między „dobrym” i „złym” okresem. Oceniasz kompromis między bieżącym obciążeniem a łącznym kosztem.
Większy wkład własny czy zachowanie oszczędności
Dla nieruchomości za 500 000 zł możesz zestawić:
| Parametr | Wariant A | Wariant B |
|---|---|---|
| Cena nieruchomości | 500 000 zł | 500 000 zł |
| Kwota kredytu | 400 000 zł | 350 000 zł |
| Środki własne na cenę zakupu | 100 000 zł | 150 000 zł |
W tym uproszczeniu wkład własny to różnica między ceną nieruchomości a kwotą finansowania. Nie obejmuje to wszystkich wydatków towarzyszących zakupowi.
Niższa kwota kredytu zmniejsza ratę i odsetki przy pozostałych parametrach bez zmian. Poza kalkulatorem oceń jednak, ile pieniędzy zostanie Ci na remont, przeprowadzkę i poduszkę finansową.
Wykorzystanie dodatkowych oszczędności na wkład własny nie powinno być oceniane wyłącznie przez pryzmat niższej raty.
Inna cena nieruchomości i krótszy okres spłaty
Zmiana ceny mieszkania i zmiana wkładu własnego to nie to samo. W pierwszym przypadku zmienia się przedmiot zakupu, w drugim — sposób finansowania tej samej ceny.
Możesz porównać na przykład:
- kredyt 400 000 zł na 30 lat;
- kredyt 350 000 zł na 25 lat.
Sprawdź oddzielnie ratę i sumę odsetek. Niższa kwota kredytu nie musi oznaczać niższej raty, jeżeli jednocześnie skracasz okres spłaty.
Taki test pozwala ocenić, czy zakup tańszej nieruchomości umożliwia szybszą spłatę bez nadmiernego obciążenia miesięcznego budżetu.
Inne oprocentowanie i zapas w budżecie
Utwórz trzy warianty z oprocentowaniem 6%, 7% i 8%, pozostawiając resztę parametrów bez zmian.
To trzy oddzielne symulacje, w których każda stopa obowiązuje przez cały okres. Nie jest to harmonogram zmiany oprocentowania w trakcie jednej umowy ani prognoza przyszłych stóp.
Takie zestawienie pomaga zobaczyć, jak wrażliwe są rata i suma odsetek na poziom oprocentowania. Możesz sprawdzić, czy wyższe obciążenie nadal pozostawiałoby środki na inne wydatki.
Brak prowizji czy niższe oprocentowanie
Porównaj hipotetycznie:
- oprocentowanie 7% bez prowizji;
- oprocentowanie 6,7% z prowizją 2%.
Zachowaj tę samą kwotę, okres i typ rat. Następnie sprawdź nie tylko różnicę w racie, ale również prowizję i całkowitą kwotę do spłaty.
Przy prowizji równej 2% kwoty kredytu 400 000 zł jej wartość wynosi 8 000 zł. Istotne jest jednak, czy koszt jest płatny osobno, czy finansowany kredytem. Nie zakładaj automatycznie, że model odwzorowuje oba sposoby rozliczenia.
Porównanie dotyczy ustawionego okresu spłaty. Jeśli planujesz wcześniejsze zamknięcie kredytu, trzeba oddzielnie przeanalizować koszty oraz zasady ich ewentualnego rozliczenia.
Niewielka opłata ponoszona przez wiele lat
Zestaw wariant bez opłaty comiesięcznej z wariantem zawierającym opłatę 30 zł albo 50 zł. Pozostałe parametry pozostaw identyczne.
Przy założeniu pobierania opłaty przez pełne 30 lat:
- 30 zł miesięcznie daje 10 800 zł;
- 50 zł miesięcznie daje 18 000 zł.
To proste sumy dla 360 miesięcy, bez dodatkowych zmian opłaty. Nie są prognozą kosztów konkretnej umowy.
Ten test pokazuje, dlaczego warto patrzeć na sumę opłat, a nie tylko na pojedynczy miesięczny wydatek.
Raty równe czy malejące przy tym samym finansowaniu
Porównaj dwa warianty różniące się wyłącznie typem rat.
Sprawdź:
- wysokość pierwszej raty;
- jej podział na kapitał i odsetki;
- sumę odsetek w całym okresie.
Następnie oceń, czy wyższe początkowe obciążenie rat malejących jest dla Ciebie bezpieczne. Korzyść kosztowa nie usuwa potrzeby utrzymania płynności domowego budżetu.
Kilka zmian jednocześnie
Po sprawdzeniu pojedynczych parametrów możesz zestawić realistyczne scenariusze różniące się kilkoma ustawieniami.
Jeden może oznaczać większy wkład własny i krótszy okres. Drugi — mniejszy wkład, dłuższą spłatę i większą rezerwę oszczędności.
Takie porównanie pomaga ocenić cały plan finansowania. Pamiętaj tylko, że wynik pokazuje wspólny efekt zmian — nie pozwala przypisać całej różnicy jednemu parametrowi.
Planowane nadpłaty
Krótszy okres wpisany na początku nie jest tym samym co dłuższy kredyt nadpłacany w wybranych terminach. Różnią się obowiązkowe raty oraz przebieg zmniejszania zadłużenia.
Jeśli chcesz sprawdzić regularne dopłaty lub jednorazową nadpłatę, wykorzystaj symulator różnych wariantów nadpłat kredytu.
Uwzględnij warunki wcześniejszej spłaty w konkretnej umowie, w tym ewentualne koszty oraz sposób zmiany harmonogramu.
Zakup mieszkania na wynajem
Porównanie finansowania to tylko część analizy inwestycji. Różnica między czynszem najmu a ratą kredytu nie pokazuje pełnego wyniku.
Trzeba uwzględnić między innymi pustostany, utrzymanie, naprawy, ubezpieczenie i podatki. Do szerszej analizy możesz wykorzystać kalkulator zysków z wynajmu nieruchomości.
Najważniejszym wynikiem porównania nie jest wskazanie „zwycięzcy”, lecz zrozumienie konsekwencji własnych decyzji. Przemyślenie zasad kredytu pomaga świadomie wybrać kompromis między ratą, całkowitym kosztem i rezerwą finansową.
8. Czego ta porównywarka kredytów hipotecznych nie uwzględnia?
Wyniki warto interpretować razem z ograniczeniami narzędzia.
- Nie jest wyszukiwarką ofert ani rankingiem banków. Parametry wprowadzasz samodzielnie. Narzędzie nie potwierdza ich dostępności na rynku.
- Nie ocenia zdolności kredytowej. Wyliczenie raty nie oznacza, że otrzymasz finansowanie w takiej wysokości lub na takich warunkach.
- Zakłada stałe oprocentowanie przez cały okres. Nie odwzorowuje przyszłych zmian stóp, zakończenia okresu stałej stopy ani późniejszych zmian warunków umowy.
- Uwzględnia tylko koszty wpisane i obsługiwane przez model. Nie zakładaj automatycznego doliczania ubezpieczeń, wyceny nieruchomości, kosztów notarialnych czy opłat sądowych.
- Nie zastępuje szczegółowego harmonogramu bankowego. Terminy płatności, sposób naliczania odsetek i zaokrąglenia mogą powodować różnice względem dokumentów konkretnego kredytu.
- Nie jest ofertą ani poradą finansową. Wynik to symulacja zależna od danych wejściowych i uproszczeń obliczeń.
Część wydatków związanych z zakupem nieruchomości trzeba uwzględnić w budżecie poza porównywarką. Brak danej pozycji w wynikach nie oznacza, że taki koszt nie wystąpi.
9. Checklista: jak porównać warianty bez błędnych wniosków?
Przed wyciągnięciem wniosków przejdź przez poniższą listę:
- Czy porównujesz tę samą kwotę i okres, jeśli chcesz sprawdzić wpływ samego oprocentowania?
- Czy przy porównaniu rat równych i malejących pozostałe parametry są identyczne?
- Czy kwota kredytu jest odróżniona od ceny nieruchomości?
- Czy okres spłaty został wpisany we właściwej jednostce?
- Czy prowizje i opłaty zostały wprowadzone na jednakowych zasadach, bez pomylenia procentów ze złotymi?
- Czy uwzględniasz częstotliwość płatności, a nie tylko wysokość pojedynczej raty?
- Czy patrzysz na całkowitą kwotę do spłaty i sumę kosztów, a nie wyłącznie na pierwszą ratę?
- Czy odróżniasz koszt finansowania od zwrotu pożyczonego kapitału?
- Czy RRSO porównywanych wariantów obejmuje porównywalny zestaw kosztów i terminy ich ponoszenia?
- Czy pamiętasz o założeniu stałego oprocentowania przez cały analizowany okres?
- Czy po zapłaceniu raty i dodatkowych opłat pozostaje Ci zapas na nieprzewidziane wydatki?
- Czy większy wkład własny nie pochłania pieniędzy potrzebnych na remont i rezerwę finansową?
- Czy planowane nadpłaty oraz warunki wcześniejszej spłaty zostały przeanalizowane oddzielnie?
Jeśli w kilku wariantach zmieniasz jednocześnie wiele parametrów, wróć na chwilę do prostszego zestawienia. Czasem dodatkowe porównanie z jedną zmianą wystarczy, aby wyjaśnić różnicę w wynikach.
10. Podsumowanie: porównuj założenia, nie tylko wysokość raty
Porównywarka kredytów hipotecznych pomaga uporządkować własne scenariusze przed analizą rzeczywistych propozycji finansowania. Patrz na nie z trzech perspektyw: obciążenia ratą, łącznego kosztu oraz struktury spłaty kapitału i odsetek.
Wynik zależy od wpisanych danych i uproszczeń modelu, w tym stałego oprocentowania przez cały okres. Najniższa rata nie musi oznaczać najniższego kosztu, a najniższy koszt nie zastępuje bezpiecznego budżetu.
Czas poświęcony na przemyślenie zasad kredytu pomaga dostrzec konsekwencje decyzji podejmowanej na wiele lat. Do obliczeń możesz wrócić również po kilku dniach — na tym samym urządzeniu i w tej samej przeglądarce, o ile lokalne dane strony nie zostały usunięte.
