


Obliczanie rat kredytu na mieszkanie lub dom
Kalkulator kredytu hipotecznego powyżej pozwala sprawdzić, jak cena nieruchomości, wkład własny, oprocentowanie i okres spłaty wpływają na ratę oraz całkowitą kwotę spłaty. Żeby ocenić wynik, nie zatrzymuj się na miesięcznej racie — sprawdź także odsetki, prowizję i dodatkowe opłaty.
Zacznij od jednego scenariusza, a następnie zmieniaj po jednym parametrze. W ten sposób zobaczysz, które decyzje najbardziej wpływają na Twój budżet.
Jak korzystać z kalkulatora kredytu hipotecznego powyżej?
Do pierwszej symulacji potrzebujesz ceny nieruchomości, planowanego wkładu własnego i założeń dotyczących kredytu.
- Wpisz wartość mieszkania lub domu oraz wkład własny. Wkład możesz podać w złotych albo jako procent wartości nieruchomości.
- Podaj roczne oprocentowanie i okres spłaty. Wpisz oprocentowanie nominalne, nie RRSO. Okres możesz określić w latach lub miesiącach.
- Wybierz raty równe albo malejące. Ten wybór zmienia wysokość początkowych rat oraz tempo spłacania kapitału.
- Uzupełnij prowizję i dodatkowe opłaty miesięczne. W tym kalkulatorze prowizja zostaje doliczona do kapitału, od którego naliczane są odsetki.
- Kliknij „Oblicz”. Sprawdź pierwszą ratę, całkowitą kwotę spłaty, pozostałe koszty i harmonogram.
Narzędzie symuluje spłatę kredytu, ale nie sprawdza, czy bank go przyzna. Nie analizuje Twoich dochodów, zobowiązań ani historii kredytowej tak jak bank.
Jakie dane wpisać, żeby obliczyć kredyt hipoteczny?
Najlepiej korzystać z parametrów analizowanej oferty lub formularza informacyjnego otrzymanego od banku. Na wstępnym etapie możesz przyjąć własne założenia, ale wynik będzie wtedy wyłącznie orientacyjny.
| Pole kalkulatora | Co wpisać | Na co uważać |
|---|---|---|
| Wartość nieruchomości | Cenę mieszkania lub domu w złotych | To nie jest jeszcze kwota kredytu |
| Wkład własny | Kwotę w złotych albo procent wartości nieruchomości | Nie wpisuj wszystkich oszczędności, jeśli część ma pokryć inne wydatki |
| Oprocentowanie roczne | Nominalne oprocentowanie kredytu w skali roku | Nie wpisuj w tym miejscu RRSO ani samej marży banku |
| Okres spłaty | Liczbę lat lub miesięcy | Sprawdź wybraną jednostkę |
| Rodzaj rat | Raty równe albo malejące | Porównuj je przy niezmienionych pozostałych parametrach |
| Prowizja | Wartość procentową | W modelu jest finansowana kredytem |
| Dodatkowe opłaty miesięczne | Kwotę w złotych ponoszoną co miesiąc | Wpisana kwota wpływa na łączne koszty symulacji |
Punktem wyjścia jest prosta zależność:
Wartość nieruchomości − wkład własny = kwota finansowania przed doliczeniem prowizji.
Jeśli mieszkanie kosztuje 600 000 zł, a wkład własny wynosi 120 000 zł, na sam zakup potrzebujesz 480 000 zł finansowania.
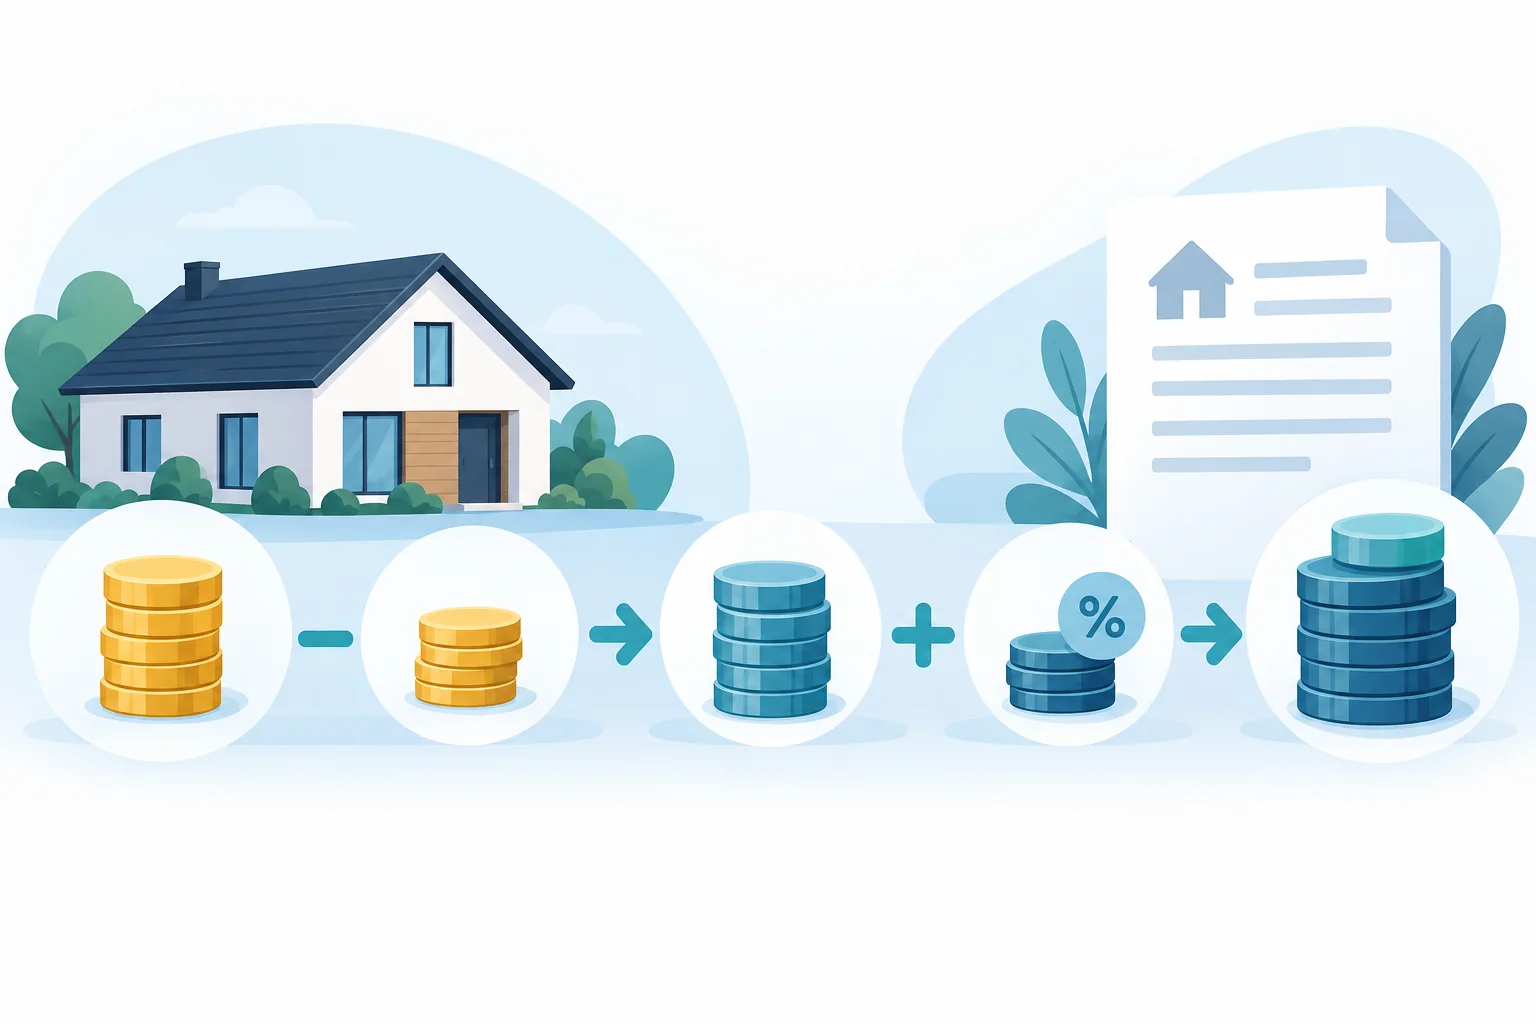
Zwróć szczególną uwagę na oprocentowanie. Jeżeli w dokumentach widzisz osobno marżę banku i wskaźnik referencyjny, do kalkulatora wpisz ich sumę, czyli łączną roczną stopę nominalną przyjętą dla danego scenariusza.
Jak obliczyć ratę kredytu hipotecznego i odczytać wyniki?
Rata zależy przede wszystkim od czterech elementów: kwoty kredytu z prowizją, oprocentowania, okresu spłaty i rodzaju rat. Kalkulator wykonuje obliczenia na podstawie wpisanych danych, zakładając niezmienne oprocentowanie przez cały okres.
Każda rata kapitałowo-odsetkowa ma dwie części:
- kapitałową, która zmniejsza zadłużenie;
- odsetkową, która jest kosztem korzystania z pozostałego do spłaty kapitału.
Przy ratach równych zmieniają się proporcje tych części, choć sama rata przy stałym oprocentowaniu pozostaje jednakowa. Przy ratach malejących część kapitałowa jest stała, a odsetki stopniowo się zmniejszają.
Po kliknięciu „Oblicz” odczytaj nie tylko ratę, lecz także pozostałe wyniki:
| Wynik | Co oznacza | Jak go wykorzystać |
|---|---|---|
| Pierwsza rata | Początkową ratę kapitałowo-odsetkową | Oceń początkowe obciążenie budżetu, szczególnie przy ratach malejących |
| Kwota kredytu z prowizją | Łączny oprocentowany kapitał | Sprawdź, o ile finansowana prowizja zwiększa zadłużenie |
| Suma odsetek | Łączne odsetki w przyjętym scenariuszu | Porównaj koszt różnych okresów i rodzajów rat |
| Prowizja | Koszt doliczony do kapitału | Sprawdź wysokość jednorazowego kosztu finansowania |
| Suma dodatkowych opłat | Łączną wartość wpisanych opłat miesięcznych | Oceń ich znaczenie w całym okresie spłaty |
| Całkowita kwota spłaty | Kapitał z prowizją, odsetki i uwzględnione dodatkowe opłaty | Zobacz łączną sumę płatności w modelu |
| RRSO | Roczny wskaźnik kosztu wynikający z danych i założeń symulacji | Traktuj go jako uzupełnienie oceny raty i kosztów |
RRSO nie jest tym samym co oprocentowanie nominalne. Uwzględnia koszty oraz terminy przepływów pieniężnych w przyjętym modelu. Jeżeli nie wpiszesz części opłat, wyliczony wskaźnik może nie odzwierciedlać pełnych warunków oferty.
Kalkulator kosztów kredytu hipotecznego: co naprawdę składa się na koszt?
Przy porównywaniu wyników łatwo pomylić kwotę otrzymanego finansowania z kosztem kredytu. Rozdziel trzy pojęcia:
| Pojęcie | Co obejmuje |
|---|---|
| Kwota finansowania | Środki potrzebne na zakup po odjęciu wkładu własnego |
| Koszt kredytu w symulacji | Odsetki, prowizję i wpisane dodatkowe opłaty |
| Całkowita kwota spłaty | Kwotę finansowania wraz z kosztami uwzględnionymi w modelu |
Dlaczego prowizja zwiększa także odsetki?
Przy finansowaniu 480 000 zł i prowizji 1% sama prowizja wynosi 4 800 zł. Oprocentowany kapitał wzrasta więc do 484 800 zł — odsetki naliczają się również od pożyczonej kwoty prowizji.
Nie dodawaj prowizji drugi raz do całkowitej kwoty spłaty. Jest już zawarta w kwocie kredytu z prowizją:
- całkowita kwota spłaty = kwota finansowania + prowizja + odsetki + dodatkowe opłaty;
- całkowita kwota spłaty = kwota kredytu z prowizją + odsetki + dodatkowe opłaty.
Jeśli rzeczywista oferta przewiduje zapłatę prowizji z własnych środków, jej przepływy pieniężne będą inne niż w modelu z prowizją finansowaną kredytem.
Dlaczego niewielka opłata miesięczna ma znaczenie?
Opłata 20 zł miesięcznie daje 240 zł rocznie. Jeżeli obowiązuje przez pełne 25 lat, jej suma wyniesie 6 000 zł: 20 zł × 300 miesięcy.
To przykład przy założeniu niezmiennej opłaty przez cały okres. Jeśli rzeczywisty koszt obowiązuje tylko przez kilka lat albo później się zmienia, jednolita opłata miesięczna nie odwzoruje go dokładnie.
Pamiętaj też, że koszt kredytu to nie cały budżet zakupu nieruchomości. Kalkulator nie uwzględnia automatycznie wszystkich wydatków notarialnych, podatków, kosztów przeprowadzki, remontu czy wyposażenia. Te pozycje zaplanuj osobno.
Raty równe czy malejące — jak porównać oba warianty?
Wybór rodzaju rat wpływa zarówno na obciążenie budżetu na początku, jak i na sumę odsetek. Porównanie ma sens tylko wtedy, gdy kwota kredytu, oprocentowanie i okres pozostają takie same.
| Cecha | Raty równe | Raty malejące |
|---|---|---|
| Rata kapitałowo-odsetkowa | Jednakowa przy niezmiennym oprocentowaniu | Stopniowo spada |
| Początkowe obciążenie | Niższe niż przy ratach malejących | Wyższe niż przy ratach równych |
| Spłata kapitału na początku | Wolniejsza | Szybsza |
| Suma odsetek | Wyższa przy tych samych założeniach | Niższa przy tych samych założeniach |
| Główny kompromis | Więcej swobody na początku kosztem większych odsetek | Większy początkowy wydatek w zamian za niższe odsetki |
Jeżeli po zakupie czekają Cię wydatki na wykończenie, niższe początkowe obciążenie może mieć duże znaczenie. Z kolei niższa suma odsetek przy ratach malejących nie pomoże, jeśli pierwsze raty będą zbyt wysokie dla Twojego budżetu.
Jeśli potrzebujesz dokładniejszego wyjaśnienia mechanizmu, zajrzyj do porównania rat równych i malejących.
Jak wkład własny i okres spłaty zmieniają ratę oraz koszt?
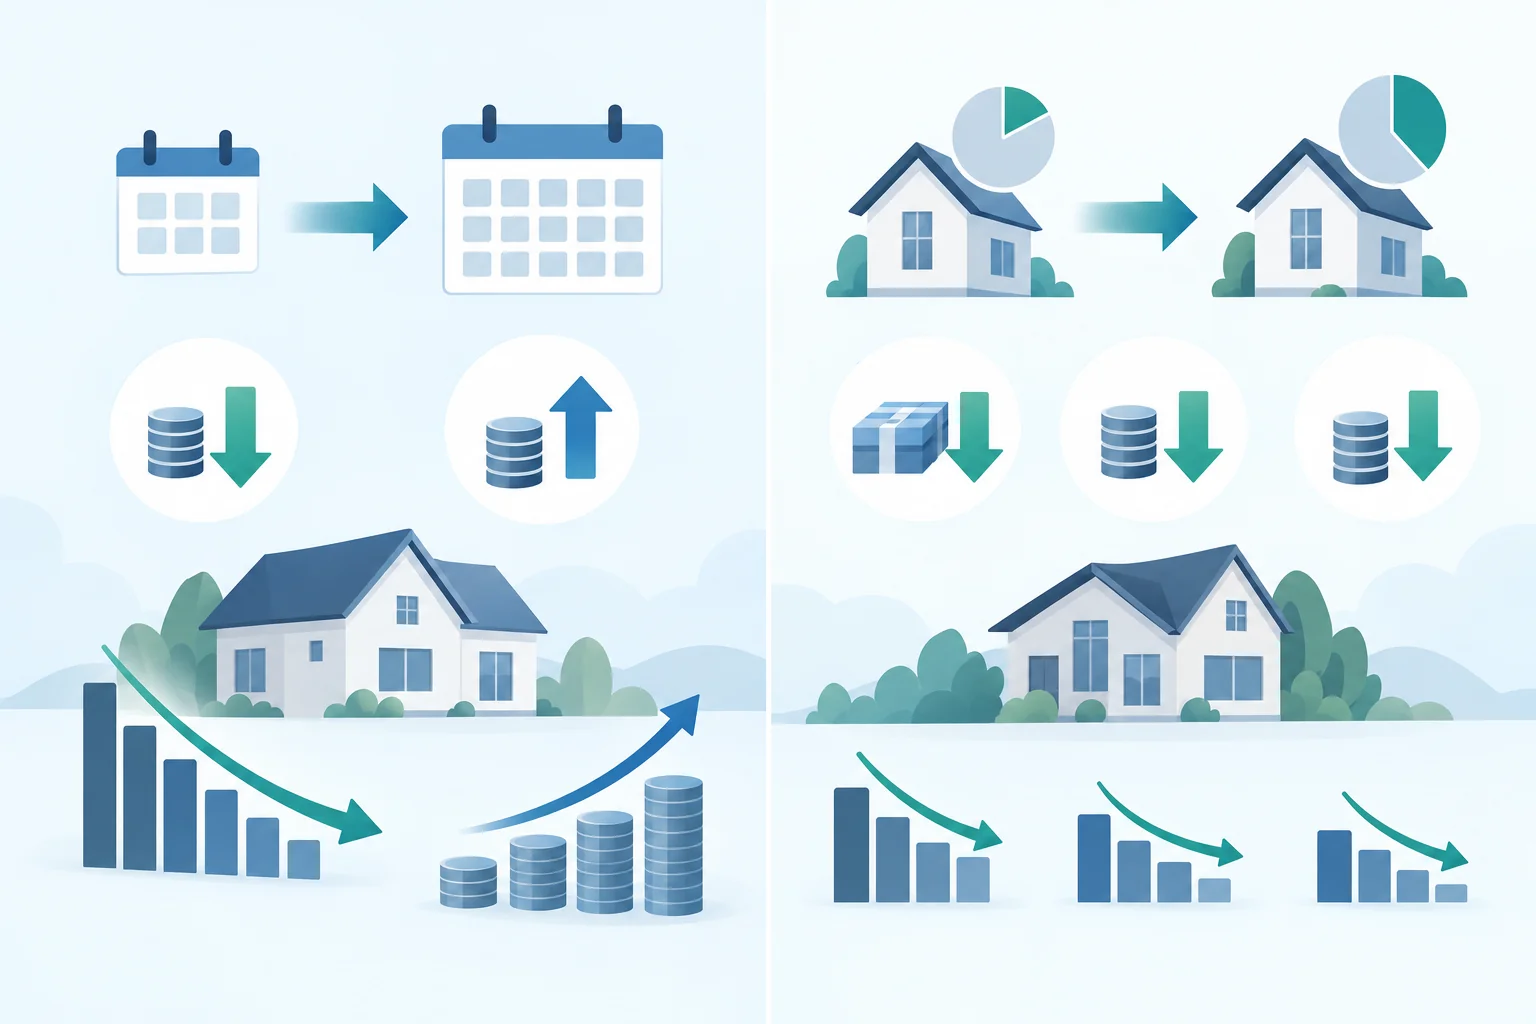
Większy wkład własny zmniejsza kwotę finansowania. Przy niezmienionym oprocentowaniu, okresie i rodzaju rat oznacza to niższą ratę oraz mniej odsetek.
Okres spłaty działa inaczej:
- dłuższy okres obniża ratę, ale zwiększa sumę odsetek przy tych samych pozostałych parametrach;
- krótszy okres podnosi ratę, lecz ogranicza koszt odsetkowy.
Przykład: porównaj trzy scenariusze w kalkulatorze
Poniżej znajdziesz parametry i wyniki trzech wariantów: podstawowego, z dłuższym okresem oraz z większym wkładem własnym.
| Parametr lub wynik | Wariant podstawowy | Dłuższy okres | Większy wkład |
|---|---|---|---|
| Wartość nieruchomości | 600 000 zł | 600 000 zł | 600 000 zł |
| Wkład własny | 20%, czyli 120 000 zł | 20%, czyli 120 000 zł | 25%, czyli 150 000 zł |
| Kwota finansowania przed prowizją | 480 000 zł | 480 000 zł | 450 000 zł |
| Okres spłaty | 25 lat | 30 lat | 25 lat |
| Oprocentowanie roczne | 6% | 6% | 6% |
| Rodzaj rat | Równe | Równe | Równe |
| Prowizja | 1% | 1% | 1% |
| Dodatkowe opłaty | 20 zł miesięcznie | 20 zł miesięcznie | 20 zł miesięcznie |
| Kwota kredytu z prowizją | 484 800 zł | 484 800 zł | 454 500 zł |
| Miesięczna rata kapitałowo-odsetkowa | 3 124 zł | 2 907 zł | 2 928 zł |
| Miesięczne obciążenie z dodatkową opłatą | 3 144 zł | 2 927 zł | 2 948 zł |
| Suma odsetek | 452 272 zł | 561 584 zł | 424 005 zł |
| Suma dodatkowych opłat | 6 000 zł | 7 200 zł | 6 000 zł |
| Całkowita kwota spłaty | 943 072 zł | 1 053 584 zł | 884 505 zł |
Parametry są ilustracyjne i nie stanowią oferty. Obliczenia zakładają oprocentowanie 6% przez cały okres, miesięczną stopę 6% ÷ 12, prowizję doliczoną do kapitału i opłatę 20 zł przez wszystkie miesiące spłaty. Wyniki zaokrąglono do pełnych złotych; całkowite kwoty obliczono przed zaokrągleniem rat. Harmonogram banku może się nieznacznie różnić ze względu na daty płatności i zasady naliczania odsetek.
Wydłużenie spłaty z 25 do 30 lat obniża ratę o około 217 zł, ale zwiększa całkowitą kwotę spłaty o około 110 512 zł. Z kolei dodatkowe 30 000 zł wkładu obniża ratę o około 195 zł i ogranicza same odsetki o około 28 267 zł względem wariantu podstawowego.
Większy wkład wymaga jednak zaangażowania oszczędności już przy zakupie. Najpierw odłóż środki na koszty transakcji, wykończenie i nieprzewidziane wydatki. Do uporządkowania tych założeń możesz wykorzystać kalkulator wkładu własnego.
Co pokazują tabela, wykresy i harmonogram spłaty?
Tabela wyników pozwala zestawić miesięczne obciążenie z kosztami całego okresu. Wykresy pomagają zobaczyć proporcje prezentowanych kwot, a rozwijany harmonogram pokazuje część kapitałową i odsetkową kolejnych rat oraz pozostałe zadłużenie.
Czytaj go w trzech krokach:
- Sprawdź pierwszą ratę. Zobacz, jaka jej część zmniejsza kapitał, a jaka pokrywa odsetki.
- Przejdź do późniejszego okresu. Porównaj strukturę raty na początku i po kilku latach.
- Odczytaj pozostałe zadłużenie. Sprawdź, ile kapitału pozostaje do spłaty po interesującej Cię liczbie lat.
Suma wpłaconych rat nie jest równa spadkowi zadłużenia. Część płatności pokrywa odsetki, a ewentualne dodatkowe opłaty również nie zmniejszają kapitału.
Przy ratach równych wraz ze spadkiem zadłużenia koszt odsetkowy maleje, a większa część tej samej raty trafia na spłatę kapitału — przy założeniu niezmiennego oprocentowania.
Jakie ograniczenia ma symulacja kredytu hipotecznego?
Najważniejsze ograniczenie dotyczy oprocentowania: model zakłada, że pozostaje ono niezmienne przez cały okres spłaty.
To założenie obliczeniowe, a nie informacja o tym, jak będzie wyglądała Twoja umowa. Oprocentowanie okresowo stałe obowiązuje przez określony czas, niekoniecznie do końca kredytu. Oprocentowanie zmienne może natomiast wzrastać albo spadać zgodnie z zasadami umowy. Wynik dla 25 czy 30 lat nie jest więc prognozą przyszłych stóp procentowych.
Jak sprawdzić mniej korzystny scenariusz?
Po obliczeniu wariantu podstawowego wpisz wyższe oprocentowanie i ponownie kliknij „Oblicz”. Możesz na przykład porównać założenie 6% z założeniem 8%, nie zmieniając pozostałych danych.
To test wrażliwości budżetu, nie prognoza. Pokazuje konsekwencje innego stałego oprocentowania w całej symulacji. Nie odwzorowuje dokładnie sytuacji, w której stopa zmieni się dopiero po kilku latach spłaty.
Przy takim porównaniu zapytaj:
- Czy wyższa rata nadal mieści się w miesięcznym budżecie?
- Ile pozostaje po opłaceniu mieszkania, żywności, transportu i innych zobowiązań?
- Czy zostaje przestrzeń na oszczędności i nieplanowane wydatki?
Czego wynik nie potwierdza?
Pominięte ubezpieczenia, opłaty lub inne koszty mogą zaniżyć oszacowaną całkowitą kwotę spłaty i RRSO. Symulacja nie jest ofertą banku ani decyzją kredytową. Ostateczne warunki zależą od konkretnej oferty, oceny kredytobiorcy i nieruchomości.
Checklista: jak ocenić wynik przed zakupem pierwszego mieszkania lub domu?
Przed podjęciem decyzji przejdź przez poniższą listę. Pomoże Ci wychwycić zarówno błędy w danych, jak i zbyt optymistyczne założenia.
- Kwota finansowania jest poprawna. Odpowiada cenie nieruchomości po odjęciu planowanego wkładu własnego.
- Oprocentowanie jest nominalne. Nie zostało pomylone z RRSO ani samą marżą banku.
- Prowizja i znane opłaty zostały uwzględnione. Sposób ich rozliczenia odpowiada założeniom symulacji.
- Porównujesz więcej niż pierwszą ratę. Sprawdzasz także odsetki i całkowitą kwotę spłaty.
- Sprawdzasz oba rodzaje rat. Oceniasz różnicę między początkowym obciążeniem a kosztem całego okresu.
- Porównujesz przynajmniej dwa okresy spłaty. Wiesz, ile swobody w budżecie daje wydłużenie okresu i jak zmienia koszt.
- Budżet obejmuje całe utrzymanie nieruchomości. Obok raty uwzględniasz opłaty administracyjne, media, ubezpieczenia i pozostałe wydatki, bez podwójnego liczenia tych samych pozycji.
- Po wniesieniu wkładu zostaje rezerwa. Masz środki na koszty zakupu, wykończenie i nieprzewidziane potrzeby.
- Sprawdzasz mniej korzystne warunki. Oceniasz wyższe oprocentowanie oraz możliwość czasowego spadku dochodów.
Wyniki zapisz w prostej tabeli: parametry, pierwszą ratę, sumę odsetek, prowizję, sumę dodatkowych opłat i całkowitą kwotę spłaty. Taki zapis ogranicza ryzyko porównania dwóch różnych zestawów założeń.
Podsumowanie: rata to punkt wyjścia, nie cała odpowiedź
Kalkulator hipoteczny pomaga przełożyć cenę nieruchomości, wkład własny i warunki finansowania na ratę oraz całkowitą kwotę spłaty. Przykładowe scenariusze pokazują, że niższa rata może oznaczać znacznie większe łączne płatności.
Rozsądny wariant powinien łączyć akceptowalny koszt z ratą, która pozostawia rezerwę w domowym budżecie. Wynik pozostaje orientacyjną symulacją opartą na wprowadzonych danych i niezmiennym oprocentowaniu — nie ofertą ani potwierdzeniem możliwości uzyskania kredytu.
