


Raty równe czy malejące? Kalkulator rat i kosztów kredytu
Niższa rata na początku czy mniejsza suma odsetek przez cały okres spłaty? To podstawowa różnica, którą warto sprawdzić, porównując raty równe i malejące. Przy tej samej kwocie, okresie i oprocentowaniu każdy z tych wariantów inaczej rozkłada obciążenie Twojego budżetu.
Kalkulator pozwala zestawić oba harmonogramy dla własnych danych. Żeby dobrze odczytać wynik, porównaj nie tylko pierwszą ratę, lecz także odsetki i kwotę do spłaty. Zwróć też uwagę na ograniczenie narzędzia: wartość z pola opłat miesięcznych jest dodawana do kapitału tylko raz, a nie do każdej raty.
Raty równe czy malejące — co wybrać?
Raty równe warto rozważyć, jeśli priorytetem jest niższe początkowe obciążenie budżetu. Raty malejące — jeśli możesz płacić więcej na początku i chcesz ograniczyć łączne odsetki. Nie ma jednak jednego wariantu najlepszego dla każdego.
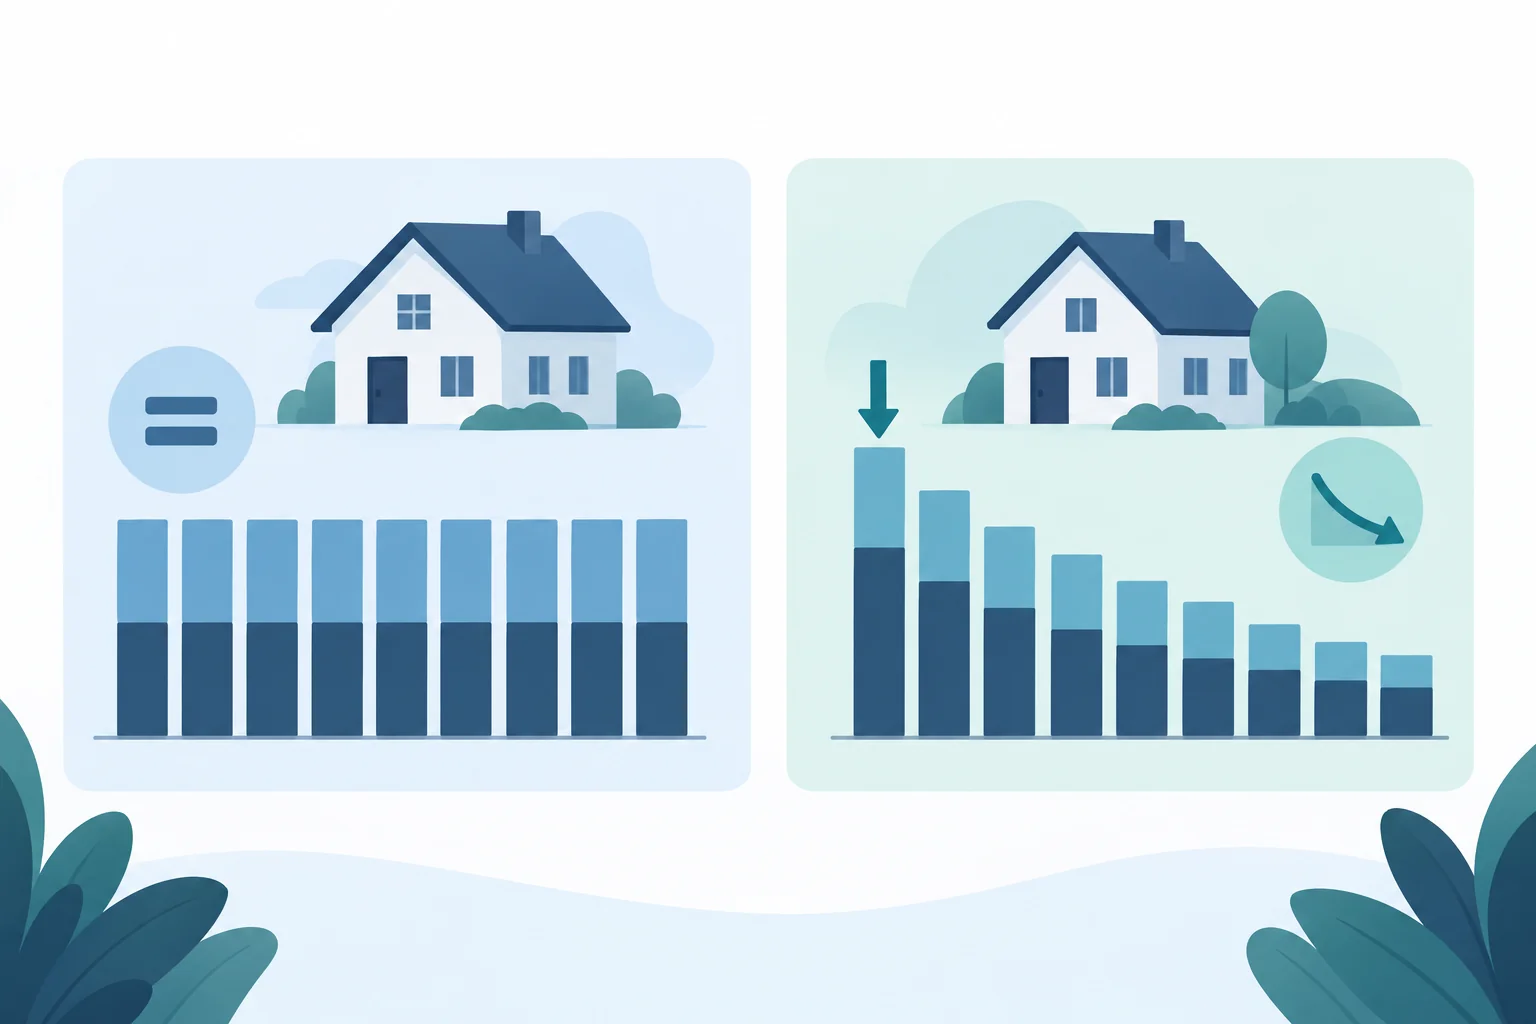
W ratach równych łączna kwota kapitału i odsetek pozostaje jednakowa przy niezmiennym oprocentowaniu. Z czasem zmieniają się proporcje: spłacasz coraz więcej kapitału, a coraz mniej odsetek.
W ratach malejących co miesiąc oddajesz taką samą część kapitału. Odsetki są naliczane od coraz niższego salda, dlatego kolejne raty spadają.
| Cecha | Raty równe | Raty malejące |
|---|---|---|
| Pierwsza rata | Zwykle niższa | Zwykle wyższa |
| Przebieg rat | Jednakowa wysokość przy stałym oprocentowaniu | Raty stopniowo spadają przy stałym oprocentowaniu |
| Spłata kapitału | Początkowo wolniejsza | Początkowo szybsza |
| Łączne odsetki | Zwykle wyższe | Zwykle niższe |
| Obciążenie budżetu na początku | Mniejsze | Większe |
Porównanie jest miarodajne, gdy zmieniasz wyłącznie typ rat, pozostawiając tę samą kwotę, okres, oprocentowanie i koszty. Przy oprocentowaniu nominalnym 0% oba harmonogramy w tym modelu są jednakowe. Nie oznacza to automatycznie braku kosztów — nadal mogą występować finansowana prowizja i dodatkowa pozycja kosztowa.
Przykład: 300 000 zł na 20 lat przy oprocentowaniu 6%
Przyjmijmy kwotę netto kredytu 300 000 zł, nominalne oprocentowanie roczne 6% i okres 20 lat, czyli 240 miesięcznych rat. Prowizja i wartość w polu opłat miesięcznych wynoszą 0 zł, więc baza kapitałowa to 300 000 zł. Oprocentowanie nie zmienia się przez cały okres; nie ma nadpłat ani wcześniejszej spłaty.
Zgodnie z opisaną niżej metodologią miesięczna stopa wynosi 6 / (12 × 100) = 0,005. W ratach malejących co miesiąc spłacasz 300 000 / 240 = 1 250 zł kapitału.
| Wynik dla przyjętych założeń | Raty równe | Raty malejące |
|---|---|---|
| Pierwsza rata | 2 149,29 zł | 2 750,00 zł |
| Ostatnia rata | 2 149,29 zł | 1 256,25 zł |
| Suma odsetek | 215 830,36 zł | 180 750,00 zł |
| Suma rat | 515 830,36 zł | 480 750,00 zł |
| Oszczędność na odsetkach względem rat równych | — | 35 080,36 zł |
W tym przykładzie raty malejące wymagają na początku płatności wyższej o 600,71 zł miesięcznie, ale pozwalają zapłacić łącznie o 35 080,36 zł mniej odsetek. Pierwsza rata malejąca składa się z 1 250 zł kapitału i 1 500 zł odsetek. W ostatniej racie pozostaje 1 250 zł kapitału i 6,25 zł odsetek.
To przykład obliczeniowy, nie wynik dla każdej oferty. Kwoty w tabeli zaokrąglono do groszy, a sumy wyliczono z wartości niezaokrąglonych. Dlatego pomnożenie widocznej raty równej przez 240 może dać nieco inną sumę. Bankowe zasady zaokrągleń i rozliczenia ostatniej raty mogą również powodować drobne różnice.
Jak korzystać z kalkulatora rat równych i malejących?
W kalkulatorze rat równych i malejących wpisz dane dotyczące kredytu, a nie całej transakcji zakupu mieszkania.
- Podaj kwotę netto, którą otrzymujesz. Nie wpisuj ceny mieszkania, jeśli część zakupu finansujesz własnymi środkami. Nie doliczaj też samodzielnie prowizji, którą narzędzie obliczy osobno.
- Wpisz nominalne oprocentowanie roczne. To stopa służąca do naliczania odsetek, nie RRSO.
- Ustaw okres spłaty w latach lub miesiącach. Sprawdź jednostkę, aby porównywać właściwą liczbę rat.
- Podaj prowizję jako procent kwoty netto. Kalkulator doliczy ją do salda i rozłoży jej spłatę na raty.
- Uzupełnij pole opłat miesięcznych ze świadomością jego ograniczenia. W obecnym modelu wpisana wartość zwiększa kapitał jednorazowo. Nie jest cykliczną opłatą doliczaną co miesiąc.
Wyniki najlepiej czytać w kolejności:
- pierwsza rata — pokazuje początkowe obciążenie budżetu;
- suma odsetek i suma rat — pozwalają porównać koszt oraz łączną kwotę spłat;
- harmonogram — pokazuje, jak z miesiąca na miesiąc zmieniają się kapitał, odsetki i saldo.
Najpierw porównaj oba typy rat bez zmiany pozostałych danych. Dopiero później sprawdź w kalkulatorze hipotecznym, co stanie się po skróceniu okresu lub zmianie oprocentowania. Dzięki temu oddzielisz wpływ sposobu spłaty od wpływu innych parametrów.
Jak czytać wyniki i dopasować wariant do budżetu?
Załóżmy, że porównujesz dwa harmonogramy dla tej samej kwoty i tych samych warunków. Raty malejące pokazują mniejszą sumę odsetek, ale wymagają większej płatności na początku.
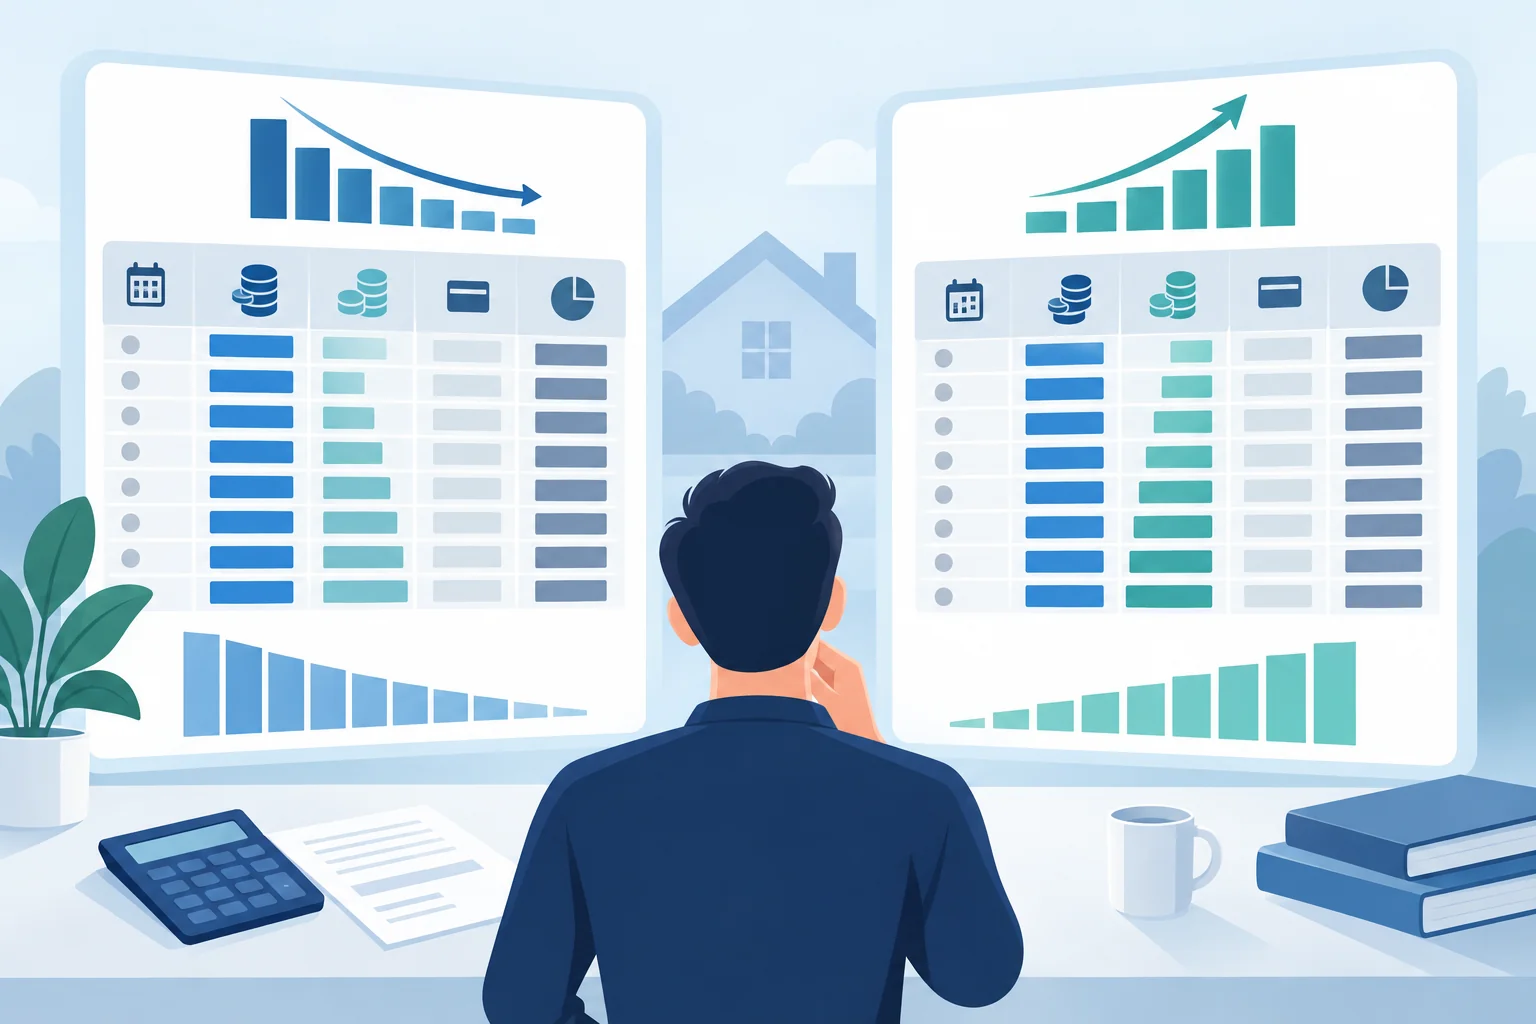
Pierwsze pytanie brzmi więc nie tylko: „Ile zaoszczędzę?”, lecz także: „Czy wyższa pierwsza rata zostawi mi wystarczającą rezerwę?” Uwzględnij przy tym zwykłe wydatki, koszty utrzymania mieszkania i nieprzewidziane sytuacje.
Co oznaczają poszczególne wyniki?
Kwota kredytu. Rozróżnij kwotę netto, którą otrzymujesz, od bazy kapitałowej używanej do obliczenia rat. Jeżeli finansujesz prowizję lub dodatkowy koszt, spłacana baza będzie wyższa od otrzymanej kwoty netto.
Pierwsza i ostatnia rata. Pierwsza pokazuje obciążenie na starcie. Ostatnia pomaga zobaczyć, jak bardzo zmieni się rata w danym harmonogramie. Przy ratach równych i stałej stopie ich wysokość pozostaje taka sama, z zastrzeżeniem ewentualnych różnic wynikających z zaokrągleń.
Podział pierwszej raty. Sprawdź, jaka część płatności zmniejsza zadłużenie, a jaka pokrywa odsetki. Przy tej samej bazie kapitałowej i stopie odsetki za pierwszy miesiąc są takie same w obu wariantach. Różnicę pierwszej raty tworzy część kapitałowa.
Suma odsetek. To koszt odsetkowy naliczony od bazy przyjętej w modelu. Nie obejmuje samej wartości finansowanej prowizji ani dodatkowej pozycji kosztowej.
Suma rat, czyli kwota do spłaty. Obejmuje całą bazę kapitałową oraz naliczone odsetki. Dlatego różnica między sumą rat a otrzymaną kwotą netto jest szerszą miarą kosztu w tym modelu niż same odsetki.
Przy identycznych danych wejściowych różnica sum rat między wariantami wynika z różnicy odsetek. Nie oznacza to jednak, że samą sumą odsetek można porównać dwie oferty bankowe z odmiennymi prowizjami i opłatami.
Co sprawdzić w harmonogramie?
Każdy miesiąc pokazuje część kapitałową, odsetki, łączną ratę i pozostałe saldo. Przy dodatnim oprocentowaniu raty malejące szybciej redukują kapitał niż równe. Niższe saldo oznacza mniejszą podstawę naliczania kolejnych odsetek.
Przed wyborem odpowiedz sobie na cztery pytania:
- Czy udźwigniesz pierwszą ratę malejącą z bieżących, stabilnych dochodów?
- Czy po jej zapłaceniu zachowasz rezerwę na nieplanowane wydatki?
- Czy akceptujesz wyższe odsetki w zamian za niższą ratę początkową?
- Czy oceniasz wariant na cały okres spłaty, a nie wyłącznie przez pryzmat pierwszej lub ostatniej raty?
Wyższe początkowe obciążenie przy ratach malejących może także wpływać na ocenę zdolności kredytowej. Kalkulator porównawczy nie odtwarza jednak procedur banku i nie przesądza, jaki kredyt możesz otrzymać.
Jak kalkulator oblicza raty równe i malejące?
Podstawą obu harmonogramów jest ta sama baza kapitałowa. Różni się sposób rozłożenia jej spłaty.
Dane i oznaczenia
-
A— kwota netto, którą otrzymujesz; -
P = A × prowizja / 100— prowizja finansowana kredytem; -
K = A + P— saldo przed uwzględnieniem dodatkowej pozycji kosztowej; -
D— wartość z pola opłat miesięcznych, dodawana w tym modelu jednorazowo; -
C = A + P + D— baza kapitałowa faktycznie używana do obliczeń; -
n— liczba miesięcznych rat; okres w latach jest przeliczany na miesiące; -
r = oprocentowanie roczne / (12 × 100)— miesięczna stopa nominalna.
Wzór na raty równe
Przy dodatnim oprocentowaniu rata wynosi:
R = C × r / (1 − (1 + r)^(-n))
Przy oprocentowaniu 0%:
R = C / n
W każdym miesiącu odsetki są naliczane od pozostałego salda. Część kapitałowa to różnica między ratą a odsetkami. Wraz ze spadkiem salda udział odsetek maleje, a udział kapitału rośnie.
Jak obliczyć raty malejące?
Najpierw wyznaczasz stałą część kapitałową:
część kapitałowa = C / n
Następnie obliczasz odsetki w miesiącu m, gdzie pierwszy miesiąc ma numer 1:
odsetki w miesiącu m = r × (C − (C / n) × (m − 1))
Rata jest sumą tych dwóch elementów:
rata w miesiącu m = C / n + odsetki w miesiącu m
Przy dodatnim oprocentowaniu każda kolejna rata jest niższa, ponieważ stałej części kapitałowej towarzyszą coraz mniejsze odsetki.
Suma odsetek i kwota do spłaty
Wyniki kosztowe są liczone następująco:
-
suma odsetek = suma rat −
C; - kwota do spłaty = suma rat;
-
koszt ponad otrzymaną kwotę netto w tym modelu = suma rat −
A.
Ostatnia wartość obejmuje odsetki, finansowaną prowizję i dodatkową pozycję kosztową.
RRSO — ogólna informacja o porównywaniu kosztów
RRSO, czyli rzeczywista roczna stopa oprocentowania, jest roczną miarą kosztu kredytu uwzględniającą koszty objęte jej obliczeniem oraz terminy przepływów pieniężnych. Nie jest tym samym co oprocentowanie nominalne ani suma odsetek.
Moment płatności ma znaczenie, dlatego niższa suma odsetek nie musi automatycznie oznaczać niższego RRSO, zwłaszcza gdy występują finansowane koszty pozaodsetkowe.
To ogólne wyjaśnienie, a nie informacja o potwierdzonej funkcji tego kalkulatora. Przy ocenie konkretnej oferty sprawdź RRSO i zakres kosztów w dokumentach przekazanych przez bank.
Ważne: jak uwzględniane są prowizja i opłata miesięczna?
Prowizja zwiększa saldo kredytu. Nie jest traktowana jako osobna wpłata z Twojej kieszeni na początku — spłacasz ją w ratach. Przy dodatnim oprocentowaniu od finansowanej prowizji również naliczane są odsetki.
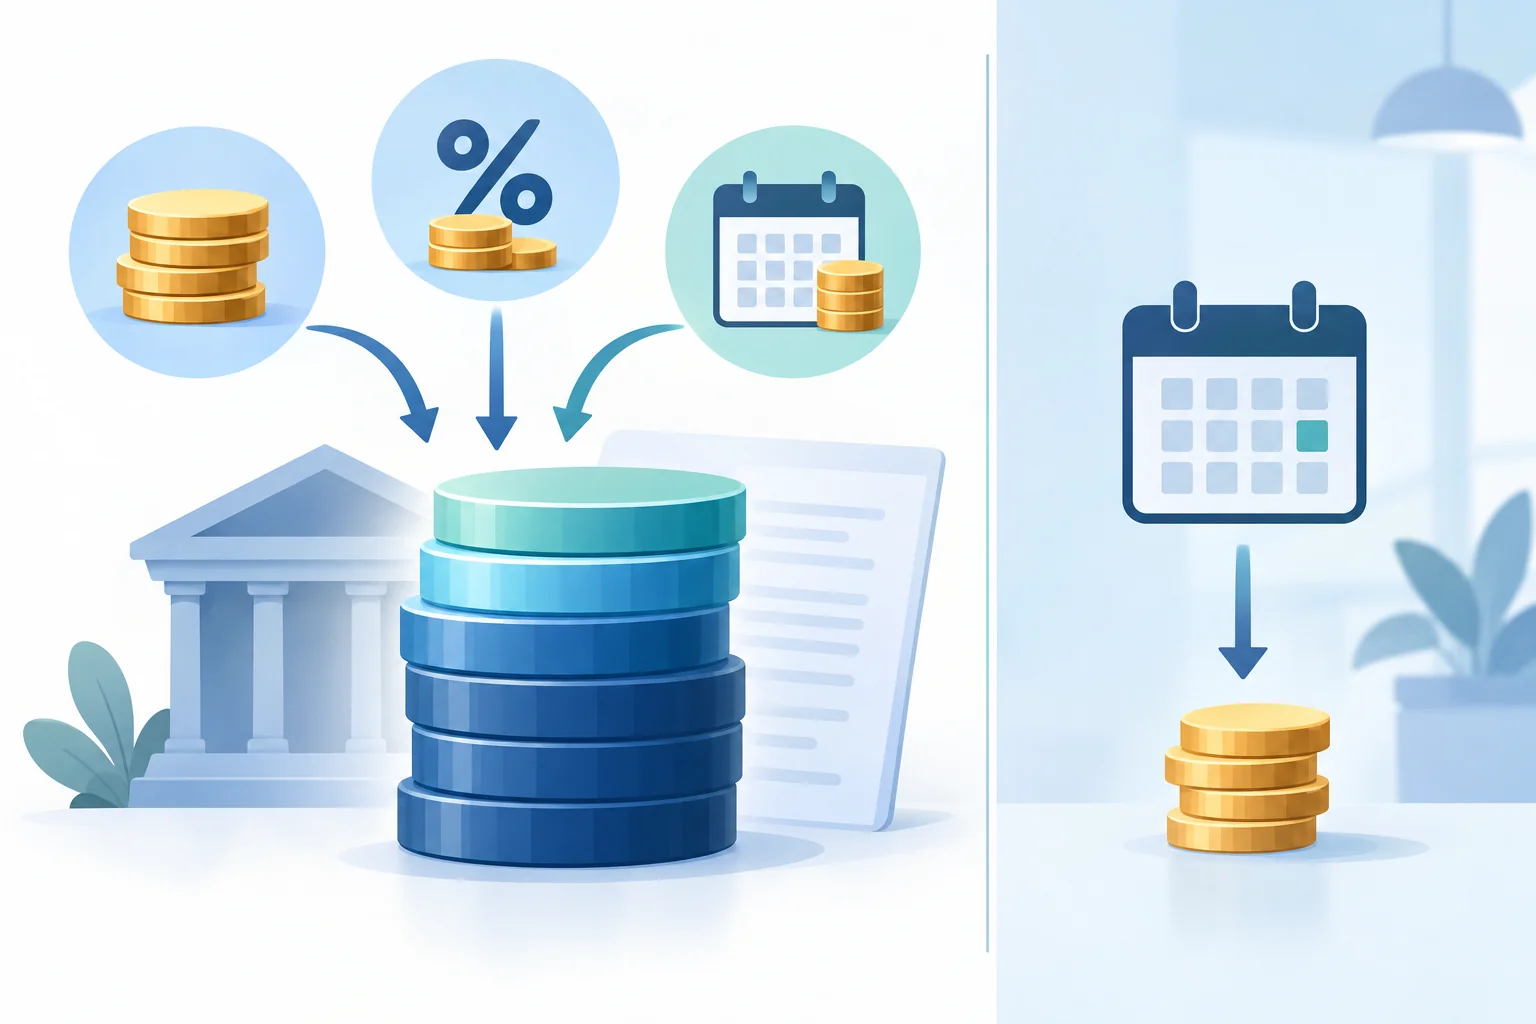
Inaczej, niż sugeruje nazwa pola, działa pozycja dotycząca opłat miesięcznych.
Uwaga: opłata miesięczna jest dodawana do bazy kapitałowej tylko raz. Kalkulator nie dolicza jej osobno do każdej z n rat.
Oznacza to, że wpisana kwota:
-
jednorazowo powiększa bazę
C; - jest spłacana w częściach kapitałowych rat;
- przy dodatnim oprocentowaniu podlega naliczaniu odsetek.
Jeżeli oferta banku przewiduje rzeczywistą opłatę pobieraną co miesiąc, narzędzie nie odwzorowuje jej w ten sposób. Suma płatności może więc różnić się od wyniku obliczonego dla rzeczywistej oferty.
Pomnożenie opłaty przez liczbę rat i dopisanie wyniku do kapitału nie jest równoważnym rozwiązaniem. Zmieniłoby cykliczne opłaty w finansowany koszt, od którego mogą być naliczane odsetki. Zmieniłby się również rozkład przepływów w czasie.
Jeśli chcesz najpierw porównać sam wpływ rodzaju rat, możesz ustawić to pole na zero. Taki wynik nadal nie będzie pełnym odwzorowaniem oferty zawierającej rzeczywiste opłaty miesięczne.
Co wpływa na wynik i jakie są ograniczenia porównania?
Na wysokość rat i łączny koszt wpływają przede wszystkim kwota netto, oprocentowanie, okres spłaty, finansowana prowizja i dodatkowa pozycja kosztowa.
| Zmiana przy pozostałych danych bez zmian | Typowy efekt w modelu |
|---|---|
| Wyższa kwota netto | Wyższe raty i większa suma odsetek przy dodatniej stopie |
| Wyższe oprocentowanie | Wyższe raty i większa suma odsetek |
| Dłuższy okres | Niższe raty, ale większa suma odsetek przy dodatniej stopie |
| Wyższa finansowana prowizja | Większa baza kapitałowa i kwota do spłaty |
| Wyższa wartość w polu opłat miesięcznych | Jednorazowy wzrost bazy kapitałowej, nie cykliczna dopłata |
Kalkulator zakłada spłatę miesięczną, niezmienne oprocentowanie przez cały okres oraz brak nadpłat i wcześniejszej spłaty.
Model nie symuluje zmian WIBOR-u, innego wskaźnika referencyjnego ani marży. Nie odwzorowuje też przejścia na inne oprocentowanie po zakończeniu okresu jego stałej wysokości. Rata równa oznacza sposób spłaty, nie gwarancję niezmiennej raty przez całą umowę.
Wyniki mają charakter edukacyjny i nie są ofertą bankową. Rzeczywiste warunki zależą od banku, zapisów umowy i Twojej zdolności kredytowej. Mogą wystąpić również różnice wynikające z terminów płatności oraz zasad naliczania i zaokrąglania odsetek.
FAQ — najczęstsze pytania o raty równe i malejące
Czy raty malejące zawsze są tańsze?
Przy dodatnim oprocentowaniu, tej samej kwocie, okresie i kosztach raty malejące prowadzą do niższej sumy odsetek niż równe. Przy oprocentowaniu 0% oba harmonogramy w tym modelu są jednakowe.
Jeżeli porównujesz różne oferty bankowe, np. w porównywarce kredytów, uwzględnij również prowizje, ubezpieczenia i inne wymagane koszty. Sam typ rat nie przesądza o całkowitym koszcie oferty.
Jakie są wady rat malejących?
Najważniejszą wadą jest wyższa rata na początku. Może ograniczać rezerwę w budżecie i wpływać na ocenę zdolności kredytowej. Mniejsza suma odsetek w całym okresie nie usuwa ryzyka zbyt dużego bieżącego obciążenia.
Czy rata równa oznacza stałe oprocentowanie?
Nie. Raty równe opisują sposób spłaty kapitału i odsetek, a stałe lub zmienne oprocentowanie — sposób ustalania stopy procentowej. Przy zmianie oprocentowania wysokość raty równej może zostać przeliczona.
Czy oprocentowanie nominalne i RRSO to to samo?
Nie. Oprocentowanie nominalne służy do naliczania odsetek od salda. RRSO jest roczną miarą kosztu uwzględniającą przepływy pieniężne oraz ich terminy.
Do pola oprocentowania wpisujesz stopę nominalną, a nie RRSO. Informacja o RRSO ma tutaj charakter ogólny i nie potwierdza, że kalkulator wyświetla taki wynik.
Dlaczego opłata miesięczna nie zwiększa każdej raty?
Ponieważ obecny mechanizm dodaje wpisaną wartość do bazy kapitałowej tylko raz. Nie tworzy osobnej opłaty dla każdego miesiąca.
Szczegóły opisuje sekcja „Ważne: jak uwzględniane są prowizja i opłata miesięczna?”. To ograniczenie trzeba uwzględnić przy porównywaniu wyniku z ofertą banku.
Czy kalkulator uwzględnia nadpłaty?
Nie. Porównuje harmonogramy bez nadpłat i wcześniejszej spłaty. Jeżeli planujesz regularnie nadpłacać kredyt, rzeczywista suma odsetek i przebieg salda będą inne niż w tym zestawieniu. Ten wariant możesz sprawdzić w kalkulatorze nadpłaty kredytu.
Podsumowanie: porównaj koszt z obciążeniem budżetu
Raty równe zwykle zapewniają niższą pierwszą ratę, a malejące — szybszą spłatę kapitału i niższą sumę odsetek przy dodatnim oprocentowaniu. To różne korzyści: wybór zależy od tego, ile możesz bezpiecznie przeznaczać na spłatę i jaką rezerwę chcesz zachować.
Porównuj warianty przy jednakowych danych. Oceniaj razem pierwszą ratę, sumę rat, odsetki i harmonogram, zamiast opierać decyzję na jednej liczbie.
Pamiętaj o granicach symulacji: zakłada ona stałą stopę i brak nadpłat, a wartość z pola opłat miesięcznych dodaje do kapitału tylko raz. Wynik pomaga zrozumieć różnice między sposobami spłaty, ale wymaga zestawienia z rzeczywistymi warunkami umowy.
