


Wkład własny - Klucz do kredytu na wymarzony dom lub mieszkanie.
Oblicz wkład własny i kwotę kredytu
Znasz cenę nieruchomości i chcesz sprawdzić, ile wyniesie 20% wkładu własnego? A może masz określoną kwotę oszczędności i potrzebujesz przeliczyć ją na procent wartości mieszkania?
W kalkulatorze podaj:
- wartość nieruchomości w złotych;
- wkład własny jako kwotę lub procent — zależnie od tego, który wariant chcesz sprawdzić.
Wynik pokaże wkład w złotych i procentach, kwotę kredytu oraz LTV, czyli udział kredytu w wartości nieruchomości. Wykres kołowy przedstawi proporcję środków własnych i finansowania kredytem.
Kalkulator przelicza wybrany wariant finansowania. Nie oblicza raty, nie ocenia zdolności kredytowej i nie potwierdza, jaki wkład zaakceptuje bank. Wynik nie jest ofertą ani decyzją kredytową.
Jak korzystać z kalkulatora wkładu własnego?
- Podaj wartość nieruchomości. To podstawa obliczenia udziału wkładu i kredytu.
- Wybierz sposób podania wkładu: kwota w złotych albo udział procentowy.
- Wpisz kwotę przeznaczoną na wkład lub planowany procent, na przykład 100 000 zł albo 20%.
- Odczytaj wyniki: wkład w obu jednostkach, kwotę kredytu i LTV.
- Zmień wkład, pozostawiając tę samą wartość nieruchomości, aby porównać różne proporcje finansowania.
Jeśli wybierzesz wkład 20%, kalkulator obliczy wariant z takim udziałem środków własnych. Wpisany procent jest Twoim założeniem, a nie informacją o minimalnym wkładzie wymaganym przez konkretny bank.
Gdy zaczynasz od posiadanych oszczędności, wpisz tylko tę część, którą planujesz przeznaczyć na wkład. Pieniądze na koszty zakupu i rezerwę finansową warto policzyć oddzielnie.
Jak liczyć wkład własny, kwotę kredytu i LTV?
Do obliczeń wystarczą wartość nieruchomości oraz wkład podany w jednej z dwóch jednostek. Kalkulator korzysta z następujących zależności:
- Wkład w zł = wartość nieruchomości × wkład w % ÷ 100.
- Wkład w % = wkład w zł ÷ wartość nieruchomości × 100.
- Kwota kredytu = wartość nieruchomości − wkład własny.
- LTV w % = kwota kredytu ÷ wartość nieruchomości × 100.
W tych wzorach procent wpisujesz jako liczbę, na przykład 20 dla wkładu 20%.
Obliczenia zakładają, że część podanej wartości nieruchomości pokrywasz wkładem własnym, a całą pozostałą część — kredytem. Nie uwzględniają dodatkowych kosztów zakupu, takich jak opłaty notarialne, sądowe czy ewentualny podatek.
Jak czytać wyniki?
| Wynik | Co oznacza? |
|---|---|
| Wkład w zł | Część podanej wartości nieruchomości, którą pokrywasz z własnych środków. |
| Wkład w % | Udział tych środków w podanej wartości nieruchomości. |
| Kwota kredytu | Pozostała część wartości nieruchomości, którą w przyjętym wariancie finansujesz kredytem. |
| LTV | Procentowy udział kredytu w wartości nieruchomości. |
Przy tych założeniach wkład i LTV sumują się do 100%. Jeśli wkład wynosi 20%, LTV wynosi 80%.
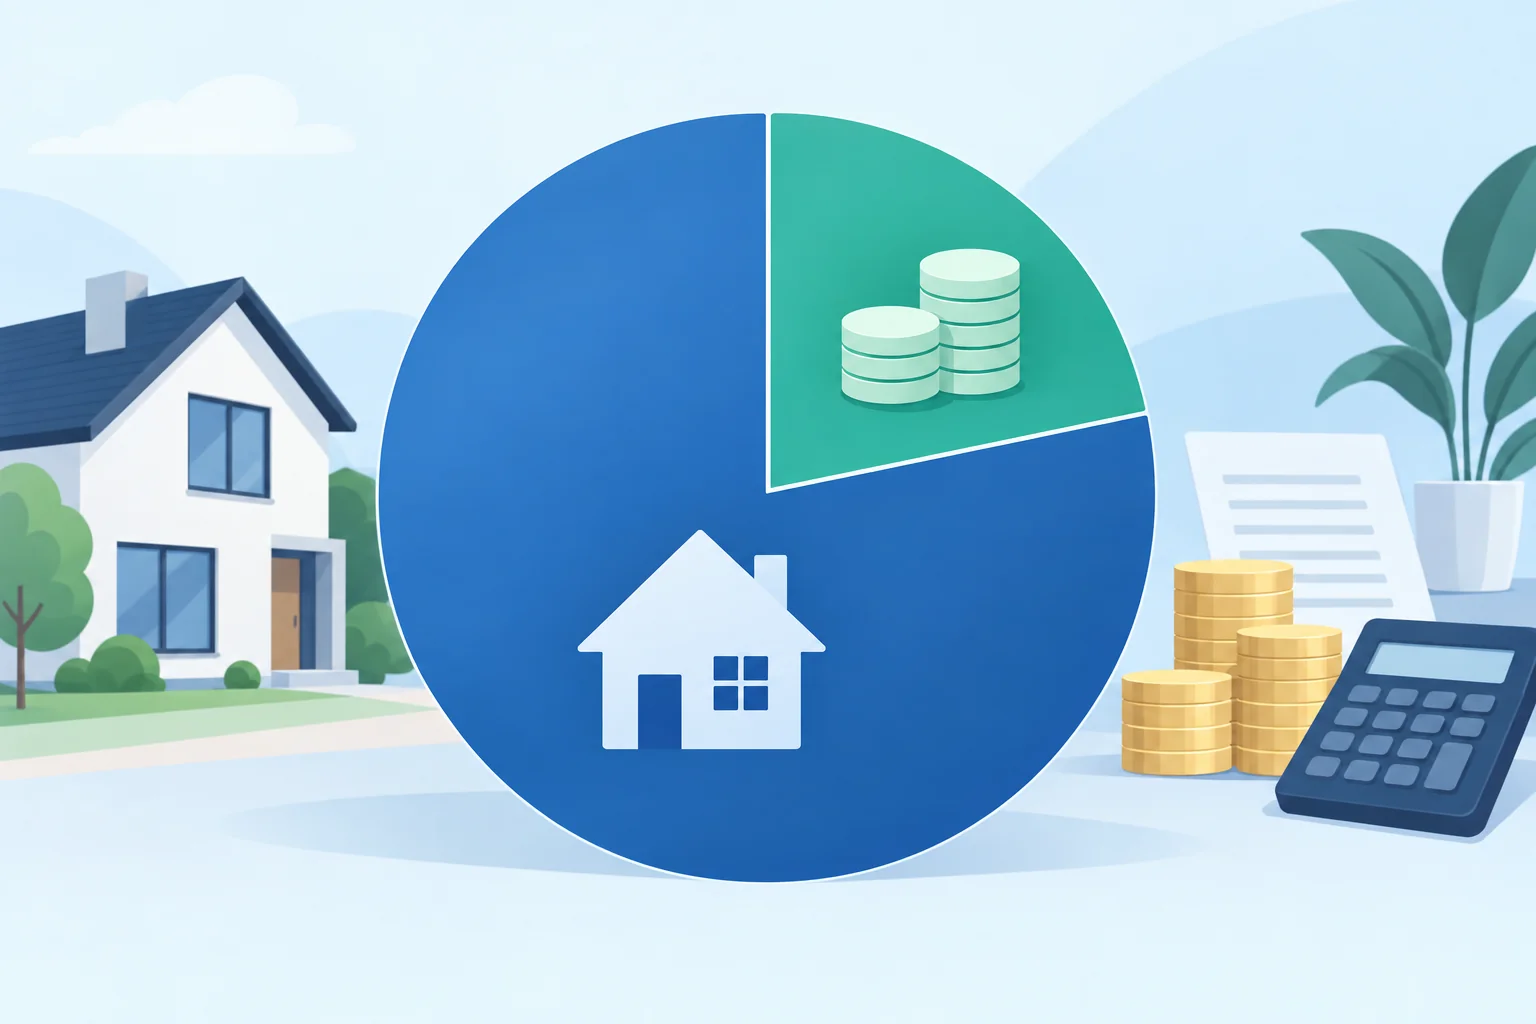
Dla nieruchomości wartej 500 000 zł wkład własny wynosi 100 000 zł (20%), a kredyt 400 000 zł (80%). Kredyt pokrywa 80% wartości nieruchomości, więc LTV wynosi 80%.
Wykres kołowy pokazuje podział wartości nieruchomości na wkład i kredyt. Nie przedstawia podziału raty na kapitał i odsetki ani całkowitego kosztu kredytu.
Pamiętaj też, że bank może przyjąć do oceny zabezpieczenia inną wartość nieruchomości niż wpisana przez Ciebie, na przykład na podstawie wyceny. LTV obliczone przez bank może więc różnić się od wyniku tego wariantu. Jeśli chcesz osobno sprawdzić relację określonej kwoty kredytu do wartości nieruchomości, służy do tego kalkulator LTV.
Przykład: ile wynosi 20% wkładu własnego?
Załóżmy, że nieruchomość ma wartość 500 000 zł, a planowany wkład wynosi 20%. Obliczenie wygląda tak:
500 000 zł × 20% = 100 000 zł wkładu własnego.
Pozostała część do sfinansowania kredytem to:
500 000 zł − 100 000 zł = 400 000 zł.
LTV wynosi zatem:
400 000 zł ÷ 500 000 zł × 100 = 80%.
Ten sam wynik otrzymasz niezależnie od tego, czy wpiszesz wkład jako procent, czy jako odpowiadającą mu kwotę:
| Sposób podania wkładu | Wkład w zł | Wkład w % | Kwota kredytu | LTV |
|---|---|---|---|---|
| Procent: 20% | 100 000 zł | 20% | 400 000 zł | 80% |
| Kwota: 100 000 zł | 100 000 zł | 20% | 400 000 zł | 80% |
To przykład ilustracyjny. Nie potwierdza dostępności kredytu na 400 000 zł ani akceptacji takiego wkładu przez bank. Ostateczne warunki zależą między innymi od zasad banku, wyceny nieruchomości i Twojej zdolności kredytowej.
Jak wkład własny wpływa na kwotę kredytu i ratę?
Przy tej samej wartości nieruchomości większy wkład oznacza mniejszą kwotę kredytu. Każda dodatkowa złotówka przeznaczona na wkład zmniejsza w tym modelu potrzebne finansowanie o złotówkę.
Dla nieruchomości wartej 500 000 zł:
| Wariant | Wkład własny | Kwota kredytu | LTV |
|---|---|---|---|
| Wkład 20% | 100 000 zł | 400 000 zł | 80% |
| Wkład 30% | 150 000 zł | 350 000 zł | 70% |
Zwiększenie wkładu o 50 000 zł zmniejsza więc kwotę kredytu o 50 000 zł. To porównanie matematyczne, nie zestawienie ofert bankowych.
Przy identycznym oprocentowaniu, okresie spłaty i rodzaju rat mniejsza kwota kredytu oznacza niższą ratę. Rzeczywiste oferty mogą jednak różnić się oprocentowaniem i dodatkowymi kosztami, dlatego same proporcje wkładu nie wystarczą do porównania obciążeń.
Ten kalkulator nie oblicza raty. Kwotę kredytu odczytaną z wyniku możesz samodzielnie wpisać do kalkulatora hipotecznego. Po podaniu oprocentowania, okresu spłaty i rodzaju rat oszacujesz miesięczną płatność dla wybranego wariantu.
Czy obliczony wkład wystarczy do uzyskania kredytu?
Wynik kalkulatora odpowiada na pytanie o proporcje finansowania, a nie o możliwość otrzymania kredytu. Warto rozdzielić trzy kwestie:
| Kwestia | Co obejmuje? |
|---|---|
| Obliczenie wkładu i finansowania | Przeliczenie wpisanej wartości nieruchomości i wkładu na kwotę kredytu oraz LTV. |
| Ocena zdolności kredytowej | Analizę między innymi dochodów, zobowiązań i kosztów utrzymania. |
| Decyzja banku | Ocenę całego wniosku, w tym zdolności, nieruchomości, dokumentów oraz spełnienia zasad konkretnej oferty. |
Określony wkład własny lub LTV nie gwarantują przyznania kredytu. Nawet poprawnie obliczone 20% wkładu nie oznacza automatycznie, że bank zaakceptuje wniosek i sfinansuje pozostałe 80%.
Możliwość spłaty potrzebnej kwoty wymaga osobnej oceny zdolności kredytowej. Nie zastępuje jej ani wysokość oszczędności, ani sam wynik LTV.
Poza wkładem zaplanuj też środki na koszty transakcji i rezerwę finansową. Kalkulator ich nie dolicza, więc wynik „100 000 zł wkładu” nie oznacza, że dokładnie tyle oszczędności wystarczy na cały zakup.
Podsumowanie: co sprawdzić w wyniku?
Przed porównaniem wariantów sprawdź:
- Czy wartość nieruchomości i wkład są wpisane poprawnie?
- Ile wynosi wkład w złotych i procentach?
- Jaka kwota pozostaje do sfinansowania kredytem?
- Jakie LTV wynika z tych danych?
Kalkulator wkładu własnego porządkuje proporcje między Twoimi środkami a kwotą kredytu. Rata wymaga dodatkowych danych i osobnego obliczenia, zdolność kredytowa — analizy finansów, a decyzja banku — oceny całego wniosku.
